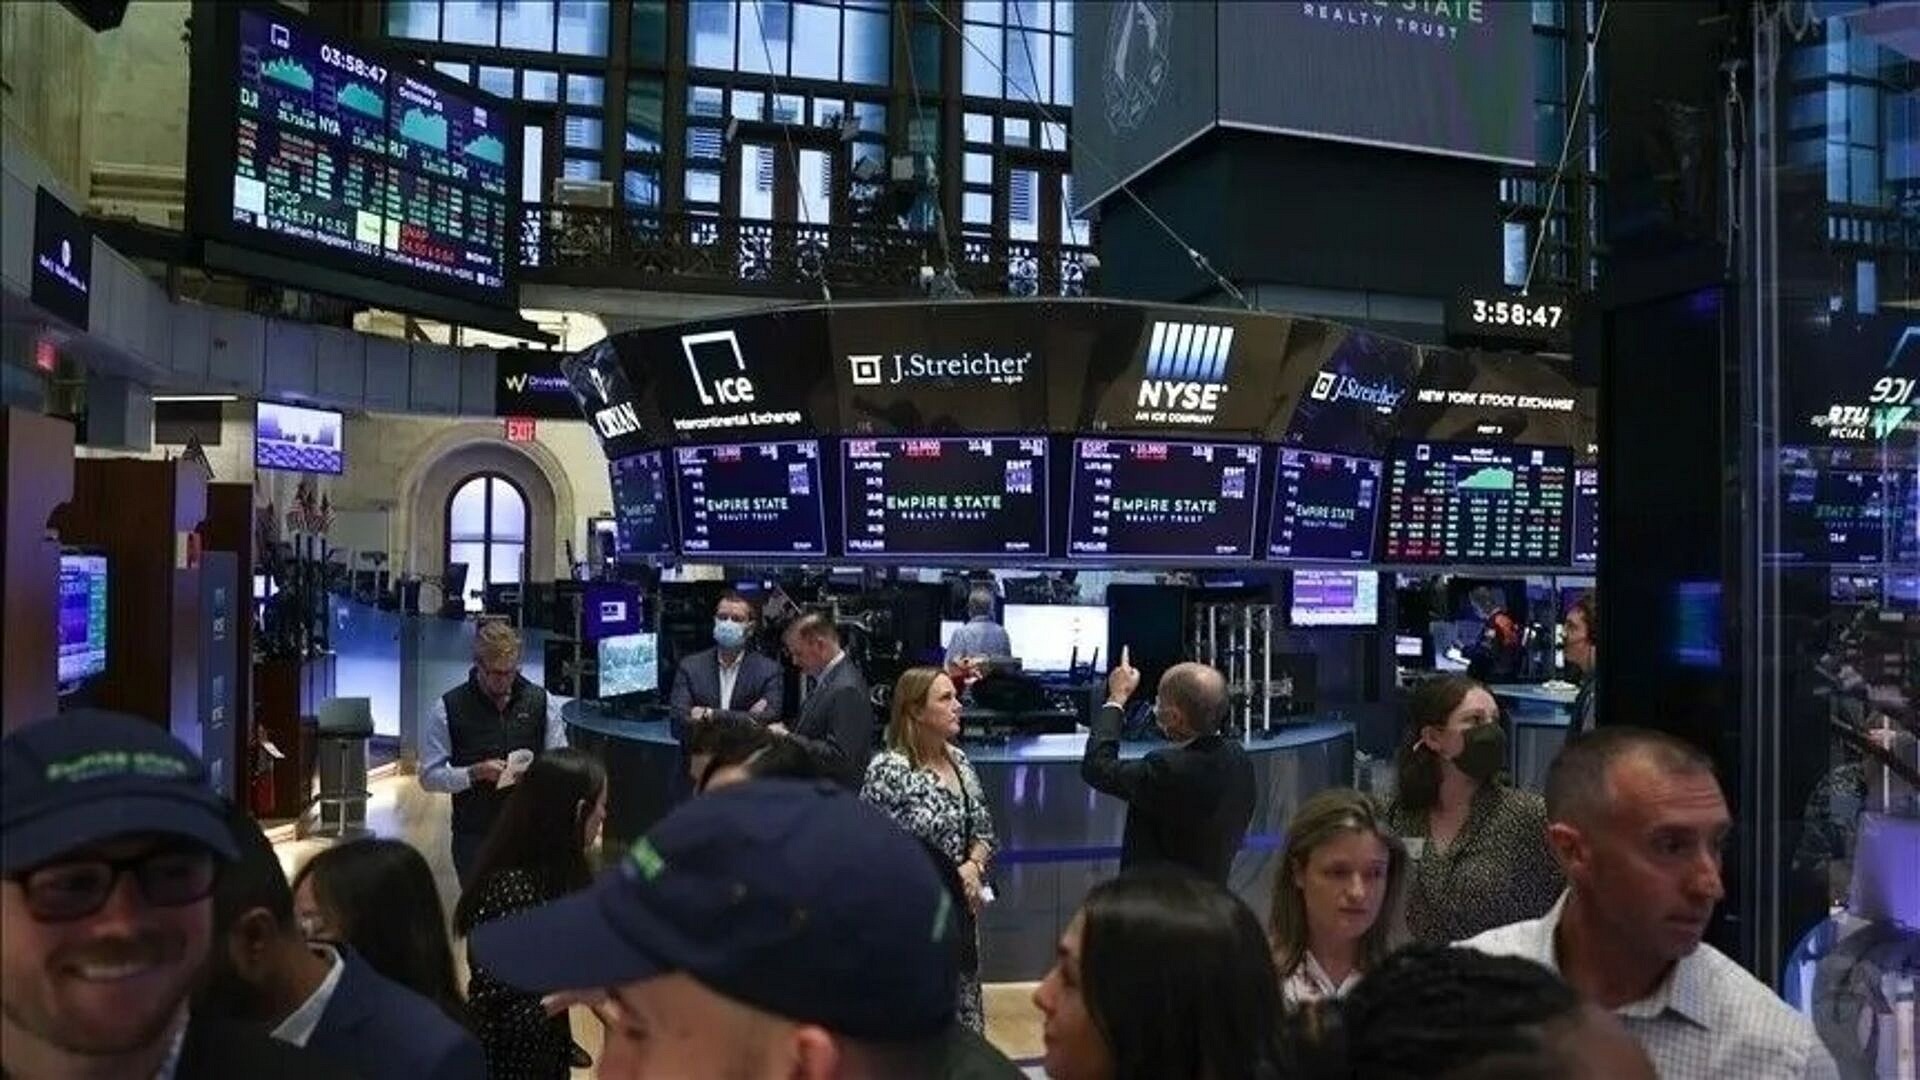
Küresel hisse senedi piyasaları, ABD'den gelen enflasyon verileri ile Orta Doğu'daki jeopolitik gelişmeler ışığında dalgalı bir seyir izliyor. Özellikle enerji fiyatlarındaki artış yatırımcıların dikkatini çekmişken, önümüzdeki hafta ABD Merkez Bankası'nın (Fed) alacağı faiz kararları yatırımcıların odak noktası oldu.
Yapay zeka alanındaki gelişmeler, haftanın ortasına kadar risk iştahını artırdı; ancak enflasyon endişeleri tahvil faizlerini önemli ölçüde yükseltince, bu iyimserlik hafta sonuna doğru azaldı. ABD'de üretici enflasyonu üzerindeki enerji fiyatlarının etkisi, iki aydan sonra ağustos ayında tekrar görünür hale geldi.
Ülkede Tüketici Fiyat Endeksi (TÜFE) ağustos ayında aylık %0,4, yıllık %3,4 oranında artış göstererek beklentilere paralel bir seyir izledi. Gıda ve enerji fiyatları haricindeki çekirdek TÜFE ise aylık bazda %0,3'lük bir artışla tahminleri aşarken, yıllık olarak %2,4 seviyesine ulaştı. Bununla birlikte, yıllık çekirdek enflasyonun düşmesi dezenflasyon eğilimlerinin sürdüğünü gösterdi.
Açıklanan bu veriler, enerji kaynaklı enflasyonist baskıların hala sürdüğünü ortaya koyarken, para piyasalarındaki fiyatlamalar Fed'in gelecek haftaki toplantısında faiz artırma olasılığının %90'a yaklaştığını gösterdi. Gözler, bu toplantıda Fed'in alacağı politika kararlarına çevrilmişken, toplantı sonrası Fed Başkanı Kevin Warsh'ın yapacağı açıklamalar ve bankanın ekonomik projeksiyonları da dikkatle izlenecek.
Jeopolitik durumlar açısından, Orta Doğu bölgesi piyasalara yön veren önemli bir unsur olarak kalmayı sürdürüyor. Bölgedeki petrol arzını tehdit eden her gelişme, piyasalarda olumsuz fiyatlamalara yol açıyor. Ancak İran ile Körfez ülkelerinin Hürmüz Boğazı'ndan geçiş için geçici bir anlaşma sağlama çabaları, tansiyonu bir nebze düşürdü.
Buna rağmen petrol fiyatlarında sınırlı bir düşüş gözlense de, kasım vadeli Brent petrol fiyatları haftalık %8,5 artışla varil başına 104,5 dolardan işlem gördü. Ayrıca, yapay zeka alanında ABD merkezli OpenAI, bugüne kadar oluşturduğu en gelişmiş yapay zeka modeli olan GPT-6 Astra'yı tanıttı.
Şirketin açıklamalarına göre, sınırlı bir kullanıcı grubuna kısa süre önce açılan GPT-6 Astra, gelişmiş siber yeteneklere sahip. Bu model, karmaşık bilgisayar sistemlerini otomatik olarak yönetebilme, e-tablolar oluşturabilme ve sıfırdan internet siteleri tasarlama gibi görevleri insan müdahalesi olmadan gerçekleştirebiliyor.
Yapay zeka alanındaki bu gelişmelerin ardından, diğer teknoloji firmalarının yatırım yapma ihtimalinin artacağı düşünülüyor ve bu durum yarı iletken sektörü için oluşan talebi daha da güçlendiriyor.
Ayrıca, piyasada likiditeyi artırmak amacıyla uzun vadeli tahvillerin geri alımlarını en az iki katına çıkaracağını açıklayan ABD Hazine Bakanlığı, bugün 10 ile 20 yıl vadeli tahvil için toplamda 6 milyar dolara kadar geri alım yapacağını bildirdi.
Analiz uzmanları, tahvil faizlerindeki artışın, Hazine’nin uzun vadeli tahvil piyasasındaki baskıyı daha etkili bir şekilde dengelemek amacıyla gerçekleştirdiği geri alımların piyasa beklentilerini aşmamasının sebep olduğunu belirtti. Bu gelişmeler ışığında, ABD'nin 10 yıllık tahvil getirisi bu hafta yüzde 5 seviyesine yaklaşarak Ekim 2023'ten bu yana en yüksek düzeyi denedi.
ABD'nin 10 yıllık tahvil faizleri, haftalık bazda yaklaşık 20 baz puan artışla yüzde 4,97 seviyesinde seyretmeye devam etti. Dolar endeksi ise, Fed'in faiz artışına ilişkin beklentilerin artmasına rağmen, ABD'deki mali kaygılar ve Japon yenindeki değer kazanımının etkisiyle haftayı yüzde 0,1'lik bir azalışla 99,1 seviyesinde kapattı.
ALTINDAKİ DÜŞÜŞ DEVAM EDİYOR
Fed'e yönelik şahin beklentilerin artması ve tahvil faizlerindeki yükselişle birlikte alternatif maliyetin artması, altının ons fiyatının haftalık bazda düşüşünü üçüncü haftaya taşıdı. Ons altın, yüzde 1,8'lik bir azalışla 4 bin 349 dolara geriledi. New York borsası bu hafta düşüş gösterdi.
Haftalık periyotta, New York borsasında S&P 500 yüzde 0,80, Nasdaq endeksi yüzde 0,66 ve Dow Jones endeksi yüzde 1,57 değer kaybetti. Ekonomik veriler açısından, ABD'de Michigan Üniversitesi tarafından açıklanan tüketici güven endeksi eylülde 47,8 seviyesine düşerek piyasa beklentilerinin altında kaldı. Tüketicilerin kısa vadeli enflasyon beklentisi ise eylül ayında yüzde 4'ten yüzde 4,6'ya tırmandı.
Ülkede federal hükümetin bütçe açığı, geçen yılın aynı ayına kıyasla ağustosta yüzde 52 azalarak 167 milyar dolara geriledi.
Gelecek hafta, Salı günü New York Fed sanayi endeksi, Çarşamba günü Fed'in faiz kararı ve Fed Başkanı Warsh'ın konuşması, perakende satışlar, Perşembe günü inşaat izinleri, bekleyen konut satışları, konut başlangıçları ile haftalık işsizlik maaşı başvuruları, Cuma günü ise sanayi üretimi ve kapasite kullanım oranı verileri takip edilecek. Avrupa'da ise BoE'nin faiz kararı izlenecek.
Avrupa Merkez Bankası'nın (ECB) attığı şahin adımlar ve enerji maliyetlerindeki artış fiyatlandırmalar üzerinde etkili oldu. Gelecek hafta, dikkatler Amerika Merkez Bankası'nın (Fed) alacağı faiz kararının yanı sıra, İngiltere Merkez Bankası'nın (BoE) faiz politikası ve Avrupa Merkez Bankası (ECB) Başkanı Christine Lagarde'ın Fransa'da gerçekleştireceği etkinliklerdeki konuşmalarına çevrildi.
Bu hafta içinde ECB, politika faiz oranlarını beklentilere uygun olarak 25 baz puan artırma kararı aldı. Lagarde, enflasyonun uzun bir süre boyunca hedef seviyesinin oldukça üzerinde kalacağı uyarısında bulundu. Makroekonomik verilere bakıldığında, Avro Bölgesi ekonomisi bu yılın ikinci çeyreğinde bir önceki çeyreğe göre yüzde 0,6'lık bir büyüme kaydetti.
Eylül ayı itibarıyla, Avro Bölgesi'nde yatırımcı güven endeksi beşinci ayında da yükselerek, Şubat 2022’den bu yana en yüksek seviyeye ulaştı. Almanya'da ise sanayi üretimi, Temmuz ayında piyasa beklentilerinin aksine yüzde 1,1 oranında azalma gösterdi. Almanya’nın ihracatı Temmuz ayında bir önceki aya göre yüzde 0,8 oranında düştü.
Orta Doğu’daki jeopolitik risklerin enerji maliyetlerini artırmasıyla birlikte, Almanya'da yıllık enflasyon, Ağustos ayında yüzde 2,9'a çıkarak son 2,5 yılın en yüksek seviyesine erişti.
Bu gelişmeler ışığında, İngiltere'de FTSE 100 endeksi haftalık bazda yüzde 1,67, Almanya'da DAX endeksi yüzde 1,88 ve Fransa'da CAC 40 endeksi yüzde 1,20 değer kaybederken, İtalya'da MIB 30 endeksi ise yüzde 0,79 yükseliş yaşadı.
14 Eylül ile başlayacak hafta boyunca pazartesi günü ECB Başkanı Lagarde'ın konuşması, salı günü İngiltere'de ILO işsizlik oranı ve Almanya'da Zew beklenti endeksi, çarşamba günü Avro Bölgesi'nde sanayi üretimi ve İngiltere'de enflasyon verileri, perşembe günü Avro Bölgesi'nde enflasyon ve BoE faiz kararı, cuma günü ise ECB Başkanı Lagarde'ın konuşması ve Almanya'da ÜFE verileri takip edilecek.
Asya'daki piyasalarda, yapay zeka konusundaki iyimserlik, riskli varlıklar üzerinde baskı oluşturmaya devam ediyor. Japonya Merkez Bankası'nın (BoJ) politika faizini artırma olasılığı sürerken, Yen’in değer kazanması bu durumdan etkilenmekte. Dolar/yen paritesi, bu hafta 152,8 seviyesine kadar düşerek yaklaşık 7 ayın en düşük seviyesini gördü ve haftayı yüzde 1,6’lık bir gerileme ile 153,5 seviyesinde tamamladı.
Gelecek hafta içerisinde BoJ'un faiz kararına odaklanılıyor; bankanın son 31 yılın en yüksek politika faizini 25 baz puan artırarak bir adım daha atması bekleniyor. Japonya ekonomisi, ikinci çeyrekte yüzde 1,4 büyüme göstererek önceki tahminlerin üzerinde bir performans sergiledi. Ayrıca, ülkede Temmuz ayında cari işlemler dengesi yaklaşık 2,99 trilyon yen (yaklaşık 19,5 milyar dolar) fazla verdi.
Çin'in Ağustos 2026 dönemine ait dış ticaret fazlası ise piyasa beklentileri doğrultusunda 119,09 milyar dolar seviyesinde gerçekleşti. Bu süreçte Türkiye'nin ihracatında yıllık olarak %25, aylık olarak ise %28,2 oranında bir artış gözlemlendi. Bunun yanı sıra, Japonya'da açıklanan üretici enflasyonu verileri enerji maliyetlerinin baskısının devam ettiğini gösterdi.
Ülkede Üretici Fiyat Endeksi (ÜFE), ağustos ayında yıllık bazda %7,6 oranında artış göstererek beklentilerin üzerinde gerçekleşti. Aylık değişim ise %0,2 ile azalma kaydetti. Bu gelişmeler ışığında, haftalık periyotlarda Güney Kore'nin Kospi endeksi %3,33 artarken, Hong Kong'un Hang Seng endeksi %3,30, Japonya'nın Nikkei 225 endeksi %1,55 ve Çin'in Şanghay bileşik endeksi %1,07 oranında düştü.
Önümüzdeki günlerde Japonya'da sanayi üretimi ve kapasite kullanım oranı, Çin'de perakende satışlar ve sanayi üretimi verileri, Japonya'da da dış ticaret dengesi ile BoJ'un faiz kararı gibi önemli verilerin açıklanması bekleniyor. İç piyasada, Borsa İstanbul'da BIST 100 endeksi haftalık bazda %3,25 artışla 14.467,25 puan seviyesinden kapandı.
Türkiye Cumhuriyet Merkez Bankası (TCMB), politika faizini %37 seviyesinde sabit bıraktı. Merkez Bankası'nın yayınladığı duyuruda, gecelik borç verme faizinin %40 ve borçlanma faizinin ise %35,5 seviyesinde korunduğu belirtildi. Aylık dalgalanmalara rağmen son dönem enflasyon verileri ve öncü göstergeler, enflasyonun genel yöneliminin azaldığını ortaya koyuyor.
Duyuruda, ekonomik aktiviteye dair verilerin ve arz şoklarının iç piyasa fiyatlarına etkisinin sınırlı kaldığı, zayıf talep durumunun bu durumu teyit ettiği ifade edildi. Ayrıca, jeopolitik gelişmeler sonucu yüksek seyreden enerji fiyatlarının enflasyon görünümünde yukarı yönlü riskler taşıdığı kaydedildi.
TCMB BAŞKANI FATİH KARAHAN SUNUM YAPTI
TCMB Başkanı Fatih Karahan, İstanbul'da düzenlenen Citibank Türkiye Yatırımcı Günü etkinliğinde 'Enflasyon ve Makroekonomik Görünüm' başlıklı bir sunum gerçekleştirdi. Karahan, aylık dalgalanmalara rağmen enflasyon verileri ve öncü göstergelerin, enflasyonun temel eğiliminin yavaşladığını gösterdiğini ifade etti.
HAZİNE VE MALİYE BAKANI ŞİMŞEK'TEN AÇIKLAMALAR
Hazine ve Maliye Bakanı Mehmet Şimşek, Orta Vadeli Program'la ilgili olarak Uluslararası Medya Buluşması'nda açıklamalarda bulundu. Şimşek, Türkiye'nin terörizmin finansmanı, her türlü yasa dışı finansman faaliyeti, kara para aklama, yaptırımları delme çabaları ve yasa dışı ticaretle mücadelede kararlı bir tutum sergilediğini bildirdi.
Ayrıca, cari işlemler hesabı, temmuz ayında 36 milyon dolar fazla vererek Ekim 2025'ten bu yana ilk kez artı değer kazandı. Analistler, yaz sezonunun etkisiyle hizmet gelirlerinde yaşanan güçlü artış ve dış ticaret açığındaki aylık iyileşmenin cari dengeyi desteklediğini vurguladı. Dolar/TL, haftayı bir önceki haftanın kapanışına göre yüzde 0,2 artışla 48,5120 seviyesinden tamamladı.
Önümüzdeki hafta yurt içinde salı günü bütçe dengesi, çarşamba günü konut fiyat endeksi, perşembe günü ise TCMB Para Politikası Kurulu (PPK) toplantı özeti ve konut satışları verileri izlenecek.