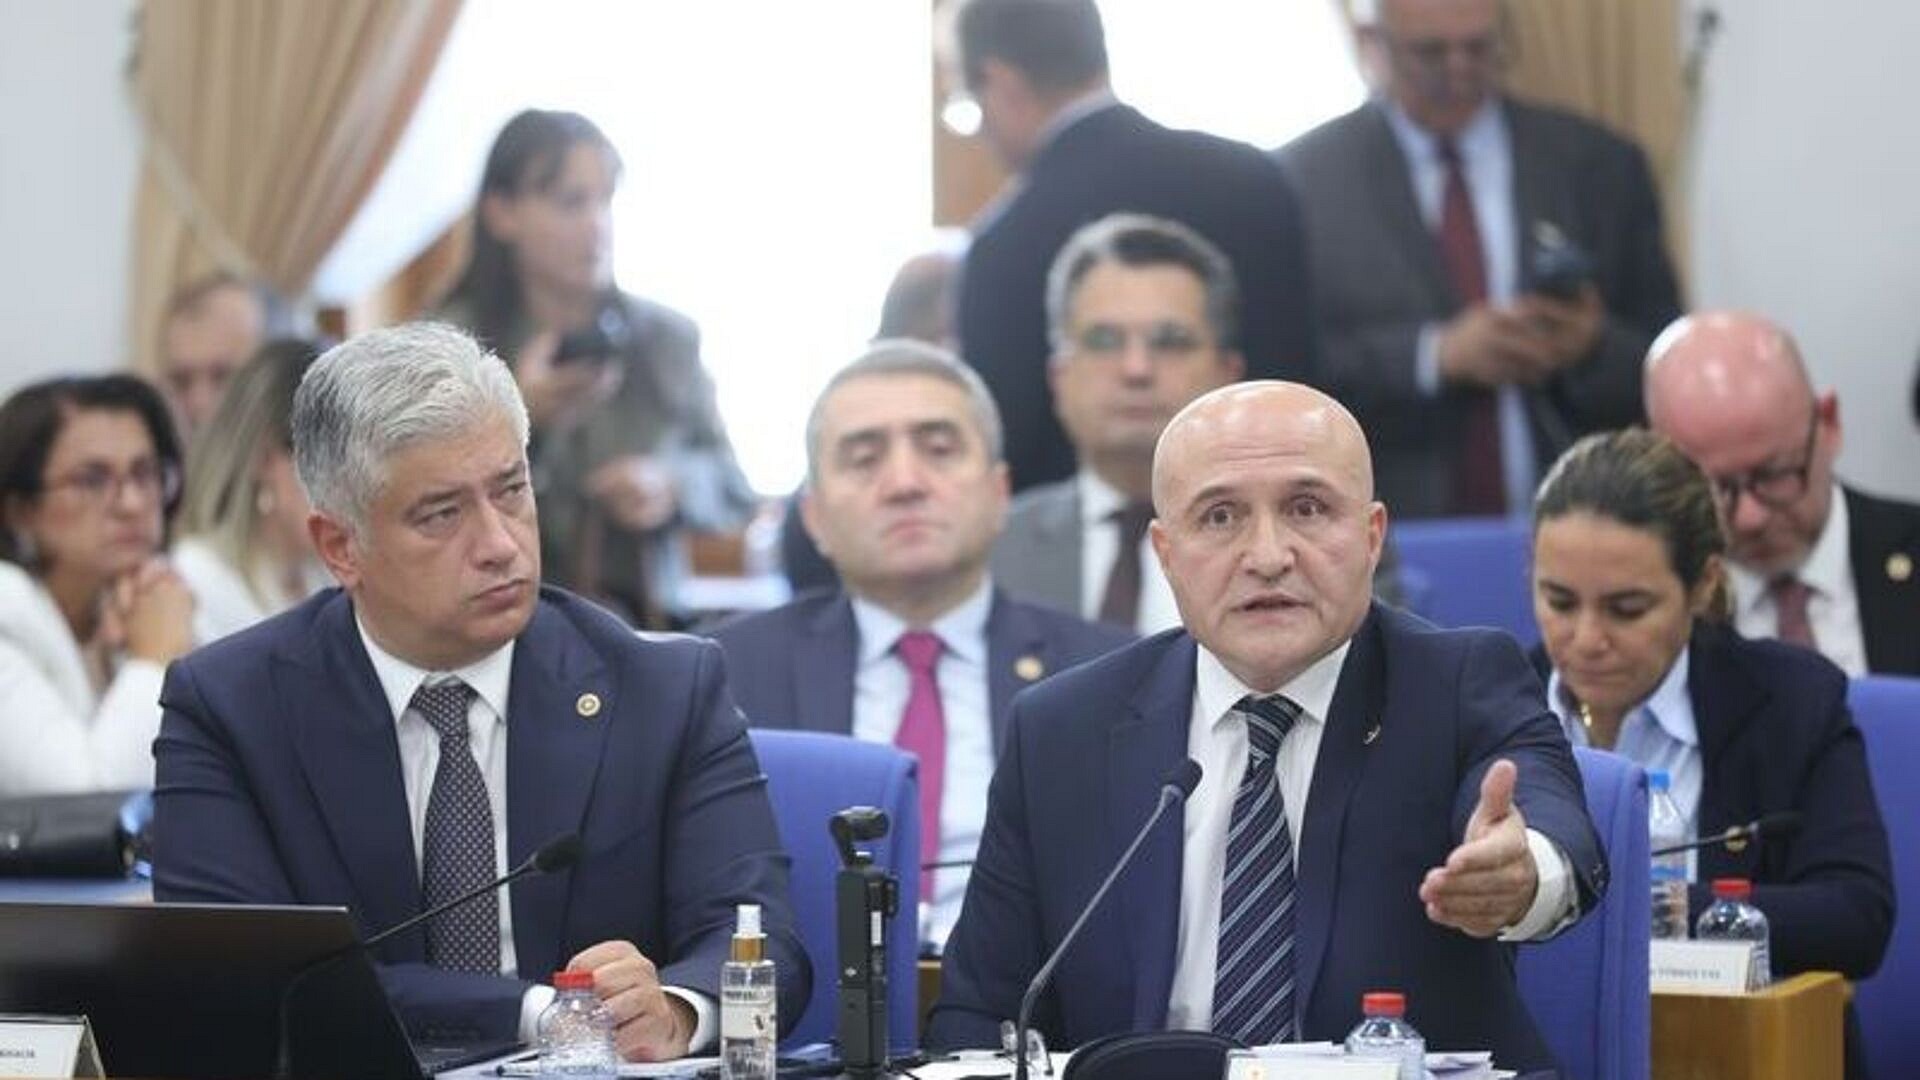
Türkiye Büyük Millet Meclisi (TBMM) Plan ve Bütçe Komisyonu, AK Parti Samsun Milletvekili Mehmet Muş'un başkanlığında toplandı. Komisyon, bazı yatırım fonlarının tasfiyesine ilişkin düzenlemeleri içeren ‘Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun Teklifi’ni görüştü. Teklifin sahibi olan AK Parti Samsun Milletvekili Ersan Aksu, düzenlemenin detaylarıyla ilgili bir sunum gerçekleştirdi.
Sunumun ardından gerçekleştirilen oylamada, kanun teklifinin maddeleri, kabul edilen üç önergeyle birlikte onaylandı. Yapılan düzenlemeye göre, merkezi kayıt kuruluşu (MKK) ile tasfiye işlemlerinden sorumlu olan kuruluşların kayıtlarının mutabakatı esas alınacak. Tasfiye sürecinde yatırım fonlarının varlıklarının nakde çevrilmesi ve pay sahiplerinin haklarının korunmasına yönelik düzenlemeler belirlenecek.
ARA ÖDEME DÜZENLEMESİ
Yatırımcıların zararlarının tahsil edilmesi ve elde edilen tutarların hak sahiplerine ödenmesi ile ilgili önemli maddeler de kanun teklifinde yer alıyor. Kabul edilen önergeler doğrultusunda, fon pay sahipliğinin belirlenmesinde MKK ile tasfiye işlemlerinden sorumlu kuruluşların kayıtlarının karşılaştırılması esas alınacaktır. Bu sayede, hak sahipliği durumlarının belirlenmesi ve ödemelerde uygulama birliğinin sağlanması hedefleniyor.
Yatırımcılara 1 milyon lira kadar ara ödeme yapılması öngörülüyor. Fonların nakde çevrilmiş varlıklarından elde edilen tutarın, yatırımcıların alacaklarını karşılamadığı durumlarda ara ödeme mekanizması devreye girecek.
İlgili şartlar sağlandığında, net yatırım tutarının 1 milyon liranın altında olması durumunda, yatırımcılara belirtilen miktarı aşmamak kaydıyla ödeme yapılabilecek. 1 milyon lira ve üzeri net yatırım tutarına sahip olan yatırımcılar için ise en fazla 1 milyon lira ara ödemenin yapılması öngörülmekte.
TASFIYE SÜRECİ VE GETİRİLERE İADE HÜKÜMLERİ
Ara ödemelerin, ilgili fonun tasfiye bakiyesinden karşılanması planlanırken, ödeme tutarlarının hesaplanmasında yatırımcıların net yatırım tutarları ve fonun mevcut nakit imkanları dikkate alınacak. Fon varlıklarının tasfiyesi ve geri kazanım sürecinin ardından elde edilen tutarların nihai ödeme sürecinin de ayrıca yürütülmesi öngörülmektedir.
Ayrıca, belirli getirilerin enflasyonu aşan kısımlarının isteğe bağlı olarak iade edilmesi mümkün kılınacak. 4. maddede yapılan değişiklik ile birlikte, bu iade işlemleri de düzenlenmiş oldu.
Buna göre, belirli fonlarda tasfiye tarihinde kadar katılma paylarını fona geri vererek ödeme almış kişiler için elde ettikleri getirilerin hesaplanmasında Türkiye İstatistik Kurumu tarafından açıklanan tüketici fiyat endeksi (TÜFE) ile yurt içi üretici fiyat endeksinin (Yİ-ÜFE) değişim oranlarının aritmetik ortalaması esas alınacak.
Bu düzenleme, ayrıca Sermaye Piyasası Kanunu'nun 104, 106 ve 107. maddelerinde belirtilen fiillerden kazanç elde edenlerin, belirtilen paylardan sağladıkları getirilerin hesaplanmasına dair hükümler de içermektedir.
Böylece tasfiye tarihine kadar alım maliyetinin TÜFE ve Yİ-ÜFE değişim oranlarının aritmetik ortalamasıyla güncellenmesi neticesinde elde edilen tutarın üstündeki getirinin, belirlenen şartlar dâhilinde genel hisse iade hesabına isteğe bağlı olarak aktarılabilmesine olanak tanınmaktadır.
HESAPLAMA DÖNEMİ VE UYGULAMA USULÜ SPK'YA AİT
SPK, iade edilecek tutar, hesaplama dönemi ve uygulamaya yönelik usul ve esasların belirlenmesinde yetkili konumda olacaktır. Teklif, hukuk dışı yollardan fon varlıklarından çıkarılan değerlerin geri kazanılması ve bu süreçte oluşan zararların sorumlulardan tahsil edilmesi için de düzenlemeler içermektedir.
Fon kurucusu ya da yöneticisinin portföy yönetim şirketinden tahsilat sağlayamaması ya da tahsilatın mümkün olmaması durumunda, zararın meydana gelmesinde sorumluluğu tespit edilen diğer şahıslara veya tüzel kişilere de başvurulabileceği öngörülmektedir.
COSULTADAN EL KONULAN MAL VARLIKLARI
Ceza soruşturması ve kovuşturması altında el konulan ya da müsadere edilen mal varlıklarının, fonla hukuki ve ekonomik bir bağlantısı bulunması durumunda, ilgili yasal çerçeveler dâhilinde geri kazanım sistemi içerisine dahil edilmesi gerektiği de teklifin hükümleri arasında yer almaktadır.
Bazı varlıkların doğrudan fona devredilmesi mümkün olmadığından, TMSF'nin kayyım olarak atanması, bu varlıkların satışı veya tasfiyesi yönünde bir düzenleme yapılmaktadır.
GERİ KAZANILAN TUTARLAR HEDEF ALINACAK
Düzenleme aracılığıyla tahsil edilen veya iade edilen tutarların Tasarruf Mevduatı Sigorta Fonu (TMSF) bünyesinde her bir fon için ayrı alt hesaplarda takip edilmesi öngörülmektedir. Bu tutarların, TMSF'nin kendi mal varlığından ayrı bir şekilde muhafaza edilmesi ve yalnızca ilgili fonun tasfiyesi ile pay sahiplerine gerçekleştirilecek ödemelerde kullanılması amaçlanmaktadır.
Tasfiye sürecinde zorunlu giderlerin çıkarılmasından sonra kalan tutarların hak sahiplerine dağıtılması, tasfiye tamamlandığında tahsil edilen paraların ise mükerrer ödemelere yol açmayacak şekilde ilgili geri kazanım hesaplarına aktarılması hedeflenmektedir.
Düzenlemeyle birlikte, tasfiye süreçlerinin şeffaf ve etkin bir biçimde yürütülmesi, yatırımcıların hak sahipliğinin doğru bir şekilde tespit edilmesi, fon varlıklarının ekonomik değerinin korunması ve hukuka aykırı işlemler nedeniyle meydana gelen kayıpların geri kazanılması amaçlanmaktadır. Teklifin maddeleri, Plan ve Bütçe Komisyonu'nda onaylanarak komisyon aşaması tamamlanmıştır.
Düzenlemenin yasalaşmasına yönelik görüşmeler TBMM Genel Kurulu'nda devam edecektir. *Haberin görselleri İHA tarafından servis edilmiştir.