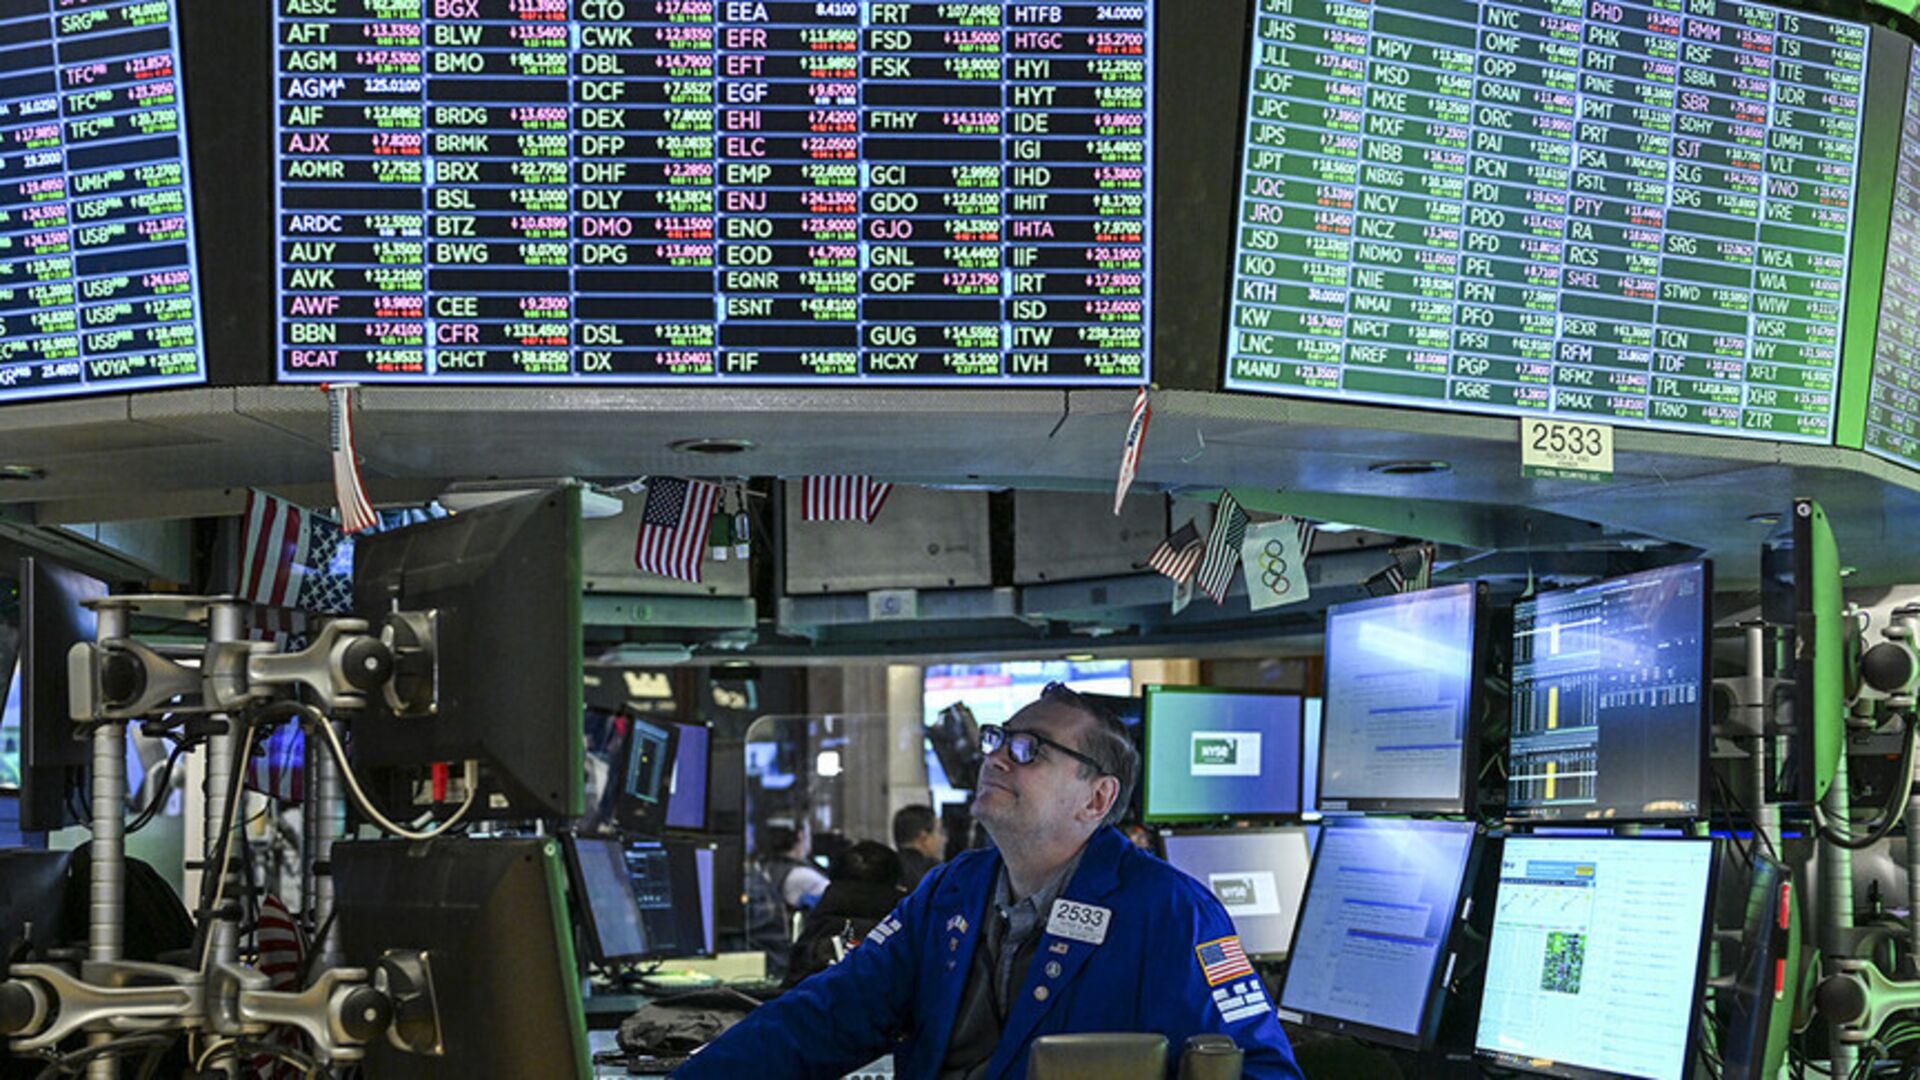
ABD'de eylül ayında Tüketici Fiyat Endeksi (TÜFE) aylık olarak yüzde 0,6'lık artışla beklentilere paralel bir gelişme gösterirken, yıllık bazda yüzde 3,7 ile beklentilerin üstünde bir yükseliş kaydedildi. Bu durum, aylık enflasyonun son 5 ayın, yıllık enflasyonun ise son 4 ayın en yüksek seviyesine ulaştığını ortaya koyuyor.
Benzin fiyatlarına ilişkin endeks, eylülde aylık bazda yüzde 9,1 yükselerek, TÜFE'deki aylık artışın yarısından fazlasını oluşturdu. Ayrıca, değişken enerji ve gıda fiyatlarını içermeyen çekirdek TÜFE ise eylülde aylık bazda yüzde 0,3, yıllık bazda yüzde 2,6 ile beklentilerin üzerinde bir artış gösterdi.
FED YETKİLİLERİNİN AÇIKLAMALARI
Açıklanan enflasyon verisinin ardından, ABD Merkez Bankası (Fed) yetkililerinin yorumları dikkatle takip ediliyor. Richmond Fed Başkanı Tom Barkin, tüfe verilerinin beklediklerinden yüksek olduğunu belirterek, bugün açıklanacak Üretici Fiyat Endeksi'nin enflasyon görünümünü değerlendirmeye yardımcı olacağını ifade etti. Barkin, Fed'in bu ay vereceği politika kararına ilişkin bir öngörüde bulunmadı.
Chicago Fed Başkanı Austan Goolsbee ise TÜFE verilerinin cesaret kırıcı olduğunu vurgulayarak, hizmet enflasyonunun da bir endişe kaynağı olduğunu dile getirdi. Goolsbee, sağlam bir ekonomi ve yüksek enflasyon durumunda, Fed'in bunu nasıl ele alması gerektiğiyle ilgili belirsizlik olmadığını söyledi.
BEJ KİTAP RAPORU VE PİYASALAR
Fed'in yayımladığı Bej Kitap raporu, fiyat baskılarının sürdüğüne ve bazı bölgelerde yoğunlaştığına işaret ediyor. Tüm bu gelişmelerle birlikte para piyasalarındaki fiyatlamalarda, Fed'in ekim ayında faiz artırımına gitme ihtimali yüzde 22'den yüzde 73'e yükseldi. ABD'de enflasyonun hızlanması, Fed'in faiz artırımına yönelik beklentilerin güçlenmesine neden oldu ve bu durum teknoloji hisselerindeki kayıpları derinleştirdi.
Orta Doğu'daki gelişmelerin etkisiyle yükselen petrol fiyatları enflasyonist baskıları artırırken, merkez bankalarının daha sıkı para politikaları uygulayabileceği endişelerini de güçlendiriyor. Ayrıca, yapay zeka alanına yapılan milyarlarca dolarlık yatırımın beklenen getiriyi sağlayıp sağlamayacağına dair kaygılar piyasalarda satış baskısını artırıyor.
Bu gelişmelere bağlı olarak, yatırımcıların güvenli liman olarak ABD tahvillerine talebinin artmasıyla, ABD'nin 10 yıllık tahvil faizi 9 baz puan azalarak yüzde 5,11 seviyesine geriledi. Tahvil faizlerindeki düşüşle birlikte dolar endeksi yüzde 0,2 azalışla 102,1 seviyesinde seyrediyor.
ABD Başkanı Donald Trump'ın, Rusya, İran ve Venezuela gibi yaptırım uygulanan ülkelerden petrol ve petrol ürünleri taşıyan ve gölge filo olarak adlandırılan gemilere yönelik yaptırımları hafifletmeyi değerlendirdiğine dair haberler, aralık vadeli Brent petrolün varil fiyatının yüzde 1,7 azalışla 104,3 dolara düşmesine neden oldu.
Tahvil faizlerindeki ve dolar endeksindeki bu düşüşten destek bulan altının ons fiyatı ise yüzde 1 artışla 4.145 dolardan işlem gördü. Uzmanlar, merkez bankalarının altın alımlarını sürdürmesinin, altın fiyatları üzerindeki olumlu etki yarattığını ifade etti.
Bunun yanı sıra, Uluslararası Enerji Ajansı (IEA) 2026 yılının dördüncü çeyreğinde, dünya genelinde petrol talebinin önceki yılın aynı dönemiyle karşılaştırıldığında günlük 2 milyon 500 bin varil ve yıllık bazda ortalama 2 milyon 600 bin varil azalacağını tahmin etti.
Diğer bir gelişme olarak, Rusya Başbakan Yardımcısı Aleksandr Novak, ülkedeki bazı petrol rafinerilerinin bakım çalışmalarının ardından yeniden faaliyete geçtiğini ve tesislerdeki durumun son haftalarda önemli ölçüde iyileştiğini duyurdu. New York borsasında yaşanan bu gelişmelerle birlikte, borsa önceki gün düşüşle kapanma eğilimi gösterdi. ABD’li bankalar ise üçüncü çeyrek mali raporlarını açıklamaya devam ediyor.
Morgan Stanley, bu çeyrekte kar ve gelir açısından beklentileri aşmayı başardı. Buna rağmen, bankanın hisseleri yüzde 3’e yakın bir düşüş kaydetti. Bank of America'nın bilançosuna eklediği 1,2 milyar dolarlık idari para cezası sebebiyle, karı üçüncü çeyrekte yüzde 17 gerileyerek 6,9 milyar dolara düştü.
Bu süreçte, kar ve gelir konusunda beklentileri karşılayamayan bankanın hisseleri yaklaşık olarak yüzde 5 değer kaybı yaşadı. Söz konusu gelişmeler ışığında, Dow Jones endeksi yüzde 0,09, S&P 500 endeksi yüzde 1,11 ve Nasdaq endeksi yüzde 1,88 oranında değer kaybetti. ABD'de endeks vadeli kontratlar negatif bir başlangıç yaptı.
Avrupa borsaları ise, İtalya hariç, iyi gelen şirket bilançolarıyla birlikte pozitif bir seyir izledi. Teknoloji ve çip sektöründe, Hollandalı yarı iletken ekipman üreticisi ASML’nin yapay zeka alanındaki güçlü talebin devam edeceğini belirtmesi üzerine, şirketin hisseleri yüzde 1,2 değer kazandı.
Savunma sanayi alanında ise tank üreticisi KNDS’den 130 milyon avroluk yeni bir sipariş aldığını açıklayan Renk şirketinin hisseleri yüzde 2,7 arttı. Buna karşın, çip üreticisi Infineon, sektör genelindeki satış baskısı nedeniyle günü yüzde 1,7 oranında düşüşle kapattı. Ayrıca, Avrupa Birliği liderlerinin Brüksel’de gerçekleştireceği görüşmelere dikkatler çevrildi.
Bu toplantılarda ele alınacak ana konulardan birinin de küresel ekonomik dengesizlikler olacağı bildirildi. Son gelişmeler doğrultusunda, Almanya'nın DAX 40 endeksi yüzde 0,15, İngiltere'nin FTSE 100 endeksi yüzde 0,70 ve Fransa'nın CAC 40 endeksi yüzde 0,58 oranında artış gösterirken, İtalya'daki FTSE MIB endeksi ise yüzde 0,61 geriledi. Avrupa'daki endeks vadeli kontratlar, başlangıçta negatif bir seyir izledi.
Asya borsalarında yaşanan sert düşüşler, teknoloji firmalarının hisse senetlerindeki satış baskısı nedeniyle gerçekleşti. Güney Kore'deki SK Hynix'in hisseleri %10,2, Samsung Electronics'in hisseleri %8,6, LG Innotek'in hisseleri %9,2 ve Japon teknoloji şirketi Kioxia'nın hisseleri %11,3 oranında değer kaybetti. Bununla birlikte, Japonya'da sanayi üretimi ağustos ayında aylık bazda %2,4 düşüş gösterirken, yıllık bazda %2,7 artış kaydedildi.
Piyasa verileri, analistlerin beklentilerinin altında kalmasının etkisiyle, kapanışa yaklaşırken Güney Kore'nin Kospi endeksi %7, Japonya'nın Nikkei 225 endeksi %4,5, Hong Kong'un Hang Seng endeksi %1,5 ve Çin'in Şanghay bileşik endeksi %2 değer kaybetti. Ayrıca, Borsa İstanbul'da BIST 100 endeksi günü %1,08 oranında düşüşle 12.118,29 puandan tamamladı.
Borsa İstanbul Vadeli İşlem ve Opsiyon Piyasası'nda (VİOP) BIST 30 endeksine dayalı ekim vadeli kontrat, önceki akşam seansında normal seans kapanışına göre %0,05 oranında geriledi. Dolar/TL, önceki gün yatay bir seyirle 49,3971'den kapanırken, bugün bankalararası piyasada açılışta 49,4136'dan işlem gördü.
Analistler, bugün yurt içinde haftalık para ve banka istatistiklerinin, yurt dışında ise Avro Bölgesi'nde sanayi üretimi ile ABD'de perakende satışlar, New York Fed imalat sanayi endeksi, haftalık işsizlik maaşı başvuruları ve Üretici Fiyat Endeksi'nin (ÜFE) takip edileceğini belirtti.
Ayrıca, teknik açıdan BIST 100 endeksinin 12.100 ve 12.000 puanın destek, 12.300 ve 12.400 puanın ise direnç seviyeleri olduğunu ifade etti.
Bugün piyasalarda izlenecek veriler ise şöyle sıralandı: 12.00 Avro Bölgesi, ağustos ayı sanayi üretimi; 14.30 Türkiye, haftalık para ve banka istatistikleri; 15.30 ABD, eylül ayı perakende satışlar (aylık); 15.30 ABD, ekim ayı New York Fed imalat sanayi endeksi; 15.30 ABD, haftalık işsizlik maaşı başvuruları; 15.30 ABD, haftalık işsizlik maaşı başvuruları (4 haftalık ortalama); 15.30 ABD, eylül ayı Üretici Fiyat Endeksi (ÜFE); 15.30 ABD, eylül ayı çekirdek ÜFE.