Geçtiğimiz hafta, ABD'deki Kongre ara seçimleri, Orta Doğu'daki gelişmeler ve makroekonomik göstergelerin izlenmesiyle küresel piyasalarda karışık bir atmosfer oluştu. ABD'de büyüme ve kişisel tüketim harcamalarına dair veriler, enflasyon baskısının ilerleyen dönemlerde devam edebileceğine işaret ederken, tarım dışı istihdam verisinin de beklentilerin üzerinde gerçekleşmesi bu durumu pekiştirdi.
Ekim ayında tarım dışı istihdam 165 bin kişi artış göstererek piyasa beklentilerini geride bıraktı. Ayrıca, ortalama saatlik kazançların aylık bazda yüzde 0,4 oranında yükselmesi, öngörülerin üzerinde bir artış sergiledi. Bu veriler, iş gücü piyasasının güçlü seyrine devam ettiğini ortaya koydu.
ABD iş gücü piyasasındaki dayanıklılık, Merkez Bankası'nın (Fed) faiz artırımına yönelik beklentileri artırdı. Kongre seçimlerinde Demokratların her iki kanatta da çoğunluğu sağlaması, belirsizliği bir nebze azalttığı değerlendirildi. Bununla birlikte, yapay zeka yatırımlarının maliyetleri ve düzenleme riskleri gündeme geldi.
Analistler, yarı iletken ve yapay zeka sektörlerinin ABD'nin son yıllardaki ekonomik büyümesinde kilit bir rol üstlendiğini ifade etti. Demokratların yapay zeka yatırımlarını sınırlandıracağına dair endişeler bulunsa da bu kısıtlamaların aşırıya kaçmayacağına dair öngörüler de öne çıkmakta.
FED AÇIKLAMALARI YATIRIMCILARIN GÜNDEMİNDE
Fed yetkililerinin açıklamaları, yatırımcılar tarafından dikkatle takip ediliyor. San Francisco Fed Başkanı Mary Daly, enflasyonu kontrol altına almak için faiz artışlarının devam edebileceğini, ancak oranların ne kadar artırılmasının gerektiğinin belirlenmesi için henüz erken olduğunu ifade etti. Louis Fed Başkanı Alberto Musalem de bölgesindeki şirketlerle yaptığı görüşmelerde enflasyonun hala en büyük endişe kaynağı olduğunu vurguladı.
Büyüme ve istihdam açısından en doğru yaklaşımın enflasyonu zamanında kontrol altına almak olduğunu belirtti. Tüm bu gelişmeler çerçevesinde, ABD'nin 10 yıllık tahvil faizleri 3 baz puan artarak yüzde 4,89 seviyesine ulaştı.
Ayrıca, ABD Hazine Bakanlığı, İran yönetiminin yaptırımlardan kaçmasına yardım eden ve yasa dışı finansal işlemler gerçekleştiren Kanada merkezli sekiz para hizmetleri şirketini yaptırım listesine ekledi. ABD Hazine Bakanı Scott Bessent, Çin Başbakan Yardımcısı Hı Lifıng ile gerçekleştirdiği görüşmede, Çin’in Busan mutabakatı çerçevesindeki taahhütlerini eksiksiz ve derhal yerine getirmesinin önemini vurguladı.
ABD Başkanı Donald Trump ise, İran ile nükleer program ve Hürmüz Boğazı'nın açılmasına dair müzakerelerde ilerleme sağlandığı sürece İran'a tekrar saldırı ihtimalinin oldukça düşük olduğunu belirtti. Sonuç olarak, ocak ayı vadeli Brent petrolün varil fiyatı, önceki kapanışın yüzde 0,1 altında 98,3 dolar seviyesinde işlem görüyor.
Dolar endeksi, petrol fiyatlarındaki gerilemelerle birlikte yüzde 0,2 oranında azalarak 102,1 seviyesine geriledi. Öte yandan, altının ons fiyatı ise yüzde 1,4 artış göstererek 4 bin 124 dolardan işlem görmeye devam ediyor.
ABD merkezli çip üreticisi Nvidia, kurucusu ve CEO'su Jensen Huang'ın yabancı istihbarat faaliyetleri tarafından hedef alındığına dair çıkan haberler sonrası bağımsız bir soruşturma başlatacağını açıkladı. Ayrıca, CoreWeave, Cisco ve Applied Materials şirketlerine ait bilançoların bu hafta açıklanacağı ve yapay zeka hisseleri üzerinde etkili olacağı öngörülüyor.
NEW YORK BORSASI KARIŞIK SEYRETTİ
New York borsası, ABD'de yapay zeka yatırımlarının yavaşlayabileceğine dair kaygıların etkisiyle teknoloji hisseleri öncülüğünde sert satışlarla karşılaştı. Ancak yatırımcıların çip hisselerindeki düşüşü alım fırsatı olarak değerlendirmeleriyle, Cuma günü karışık bir seyirle kapanış yaptı.
Micron Technology hisseleri Cuma günü yüzde 5,12, Nvidia hisseleri yüzde 2,78, Advanced Micro Devices (AMD) hisseleri yüzde 11,04 ve Intel hisseleri de yüzde 7,71 yükseliş kaydetti. Bu gelişmeler sonucunda, Dow Jones endeksi yüzde 0,46 değer kaybederken, S&P 500 endeksi yüzde 0,31, Nasdaq endeksi ise yüzde 1,09 artış gösterdi.
AVRUPA BORSALARI NEGATİF SEYRETTİ
Avrupa borsaları, yapay zeka konusundaki endişelerin etkisiyle Cuma günü negatif bir seyir izledi. JP Morgan'ın Munich Re hisselerini nötr seviyesine düşürmesi, bu hisselerin yüzde 4’ün üzerinde değer kaybetmesine neden oldu. Daimler Truck, karını artırmasına rağmen yatırımcıları ikna edemeyerek günü yüzde 3’ün üzerinde kayıpla kapattı.
Ayrıca, Avrupa Merkez Bankası (ECB) Başkanlığı görevinden ayrılacak olan Christine Lagarde'ın yerine İspanya'dan Pablo Hernandez de Cos ve Hollanda'dan Klaas Knot aday gösterildi. Bu gelişmeler doğrultusunda, Almanya'daki DAX endeksi yüzde 1,92, İngiltere'deki FTSE 100 endeksi yüzde 1,01, Fransa'daki CAC 40 endeksi yüzde 0,81 ve İtalya'daki FTSE MIB endeksi de yüzde 0,90 değer kaybetti.
ASYA BORSALARI POZİTİF SEYREDİYOR
Cuma günü New York borsasında teknoloji hisselerinde gözlemlenen olumlu seyir, yeni haftada Asya piyasalarına da yansıdı. Tayvan maliye bakanlığı ve ülkedeki piyasa düzenleme kurumunun yatırımcı endişelerini gidermek için adımlar atacağına dair haberler, Asya piyasalarındaki olumlu hava üzerinde etkili oldu.
Çin'de ekim ayına dair Tüketici Fiyat Endeksi (TÜFE), yıllık olarak yüzde 0,7'lik bir artış gösterdi ve bu sonuç, piyasa tahminlerinin gerisinde kaldı. Ayrıca, bu rakam eylül ayına kıyasla da bir düşüş sergiledi. Ek olarak, ekim ayına ait Üretici Fiyat Endeksi (ÜFE) yüzde 5,7 seviyesine çıkarak, Haziran 2022'den bu yana en yüksek artışı kaydetmiş oldu.
Ülkede üretici enflasyonundaki artış, Orta Doğu'daki gelişmeler nedeniyle yükselen petrol fiyatları ve yapay zeka gibi büyüyen sektörlerden gelen talep ile ilişkilendirildi. Bu veriler, Çin'deki zayıf iç talep ile artan sanayi maliyetleri arasındaki farklılıkları gözler önüne seriyor.
Ayrıca, kapanışa yakın Japonya'nın Nikkei 225 endeksi yüzde 3'lük bir yükseliş kaydederken, Güney Kore'nin Kospi endeksi yüzde 1,1 artış gösterdi. Çin'de Şanghay bileşik endeksi yüzde 0,5, Hong Kong'da ise Hang Seng endeksi yüzde 0,2 oranında değer kazandı.
BORSA CUMA GÜNÜNÜ YÜKSELİŞLE TAMAMLADI
Cuma günü alış ağırlıklı bir eğilimle işlem gören Borsa İstanbul'da BIST 100 endeksi, yüzde 1,32 oranında değer kazanarak 11.482,60 puanla günü tamamladı. Borsa İstanbul Vadeli İşlem ve Opsiyon Piyasası'nda (VİOP) BIST 30 endeksine dayalı aralık vadeli kontrat, cuma akşamı seans kapanışına göre yüzde 0,18 oranında geriledi. Dolar/TL, cuma gününü yüzde 0,21 artışla 50,1552 seviyesinden kapattı.
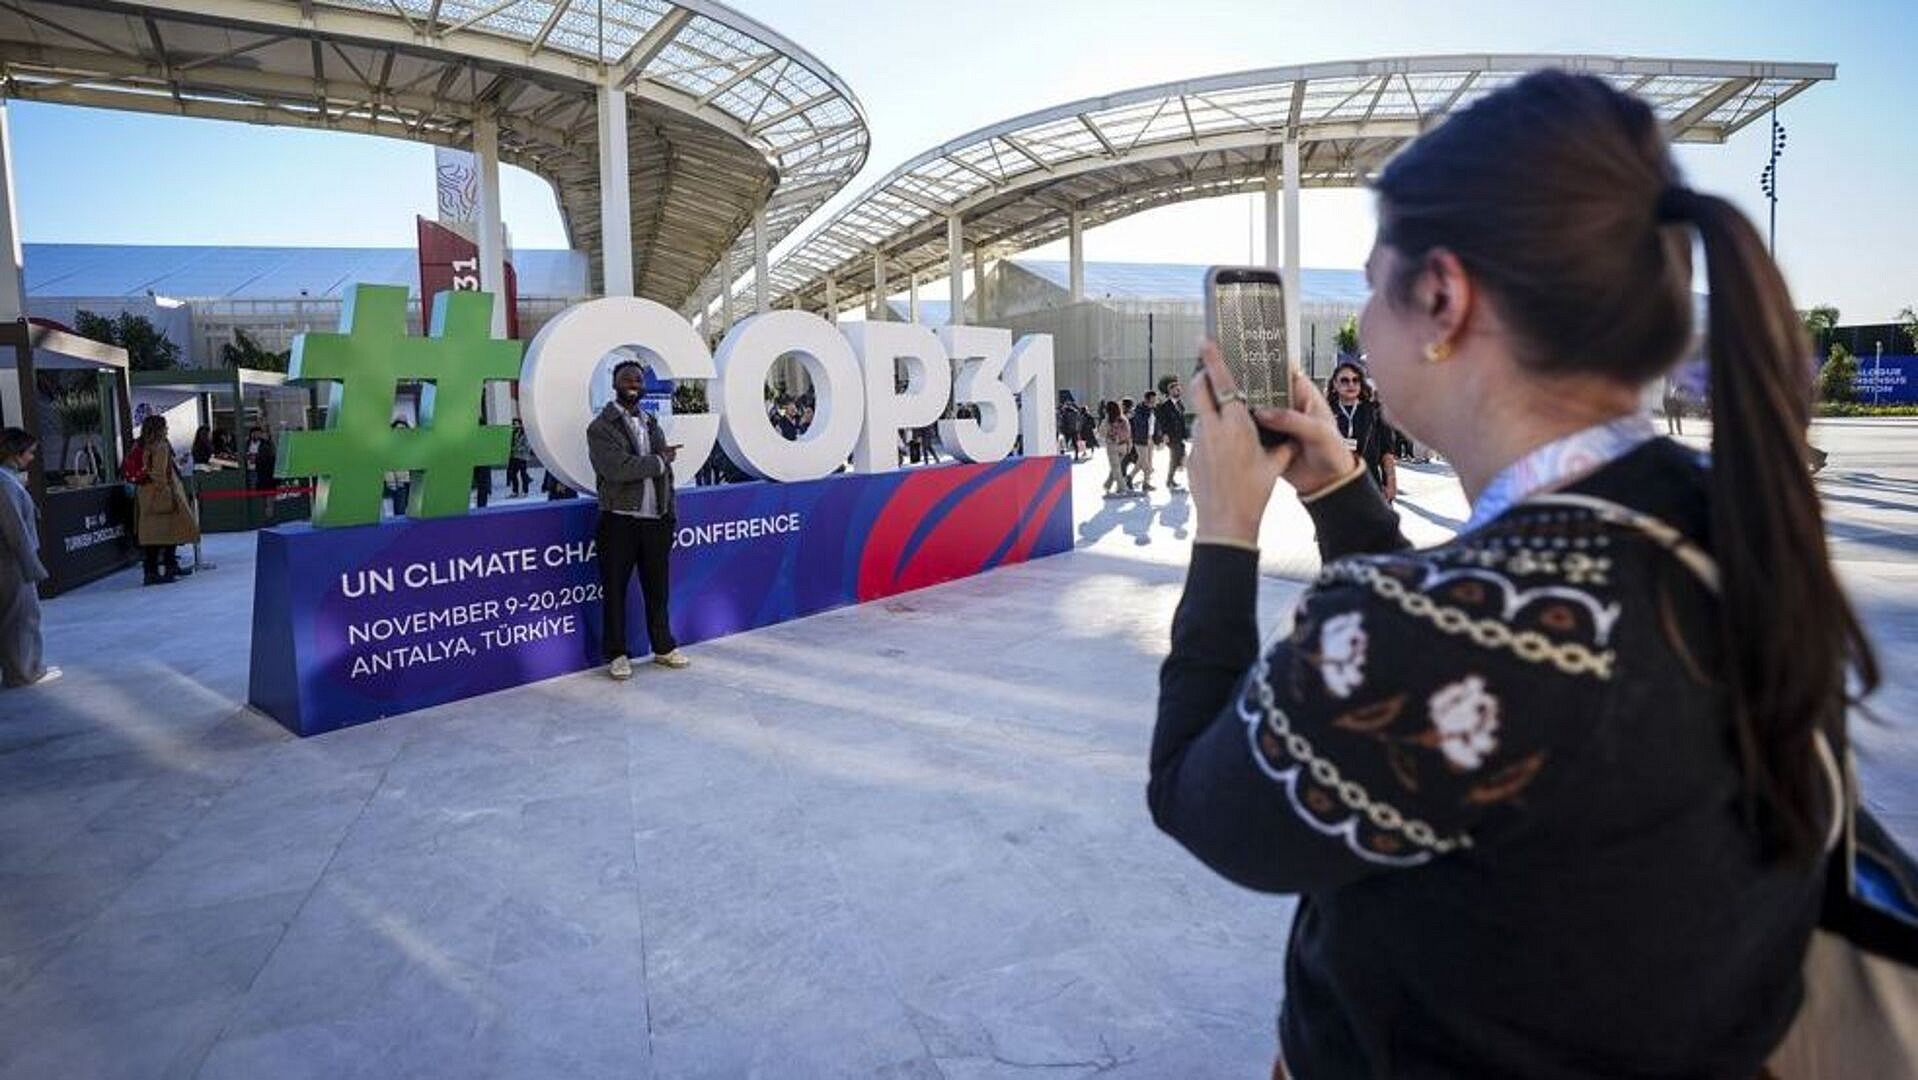
Bugün ise bankalararası piyasanın açılışında önceki kapanışa yakın bir seviyeden, 50,1784'ten işlem görmeye başladı. Ayrıca, Türkiye, iklim değişikliği ile mücadele konusunda önemli bir organizasyon olan BM İklim Değişikliği Çerçeve Sözleşmesi'nin 31. Taraflar Konferansı'nı (COP31) Antalya COP31 alanında bugün ev sahipliği yapmaya başlıyor.
Şu ana kadar 102 ülkeden lider ve 300'den fazla bakanın katılımını bildirdiği konferans için 160 onaylı pavilyon ve 90 onaylı delegasyon ofisi başvurusu alınmış durumda.
Analistler, bu gün içinde Türkiye'de veri akışının sakin geçmesini, yurt dışında ise Almanya'da dış ticaret dengesi, Euro Bölgesi'nde Sentix yatırımcı güveni, ABD'de toptan eşya stokları, tüketici enflasyon beklentileri ve İngiltere Merkez Bankası (BoE) Başkanı Andrew Bailey'nin açıklamalarının yakından izleneceğini ifade etti.
Ayrıca, teknik açıdan BIST 100 endeksinin direnç seviyeleri 11.600 ve 11.700 puan, destek seviyeleri ise 11.400 ve 11.300 puan olarak belirlendi.