Küresel piyasalarda, yapay zeka ürünlerine yönelik artan talep beklentileri üzerine teknoloji şirketlerinin hisselerinde gözlemlenen yükseliş, dün risk iştahını artırdı. Özellikle ABD merkezli bulut bilişim firması CoreWeave'in beklenenden iyi gelen mali sonuçları ve Anthropic’in halka arzının öngörülenden daha yüksek bir değerleme ile gerçekleşeceği tahminleri bu yükselişte etkili oldu.
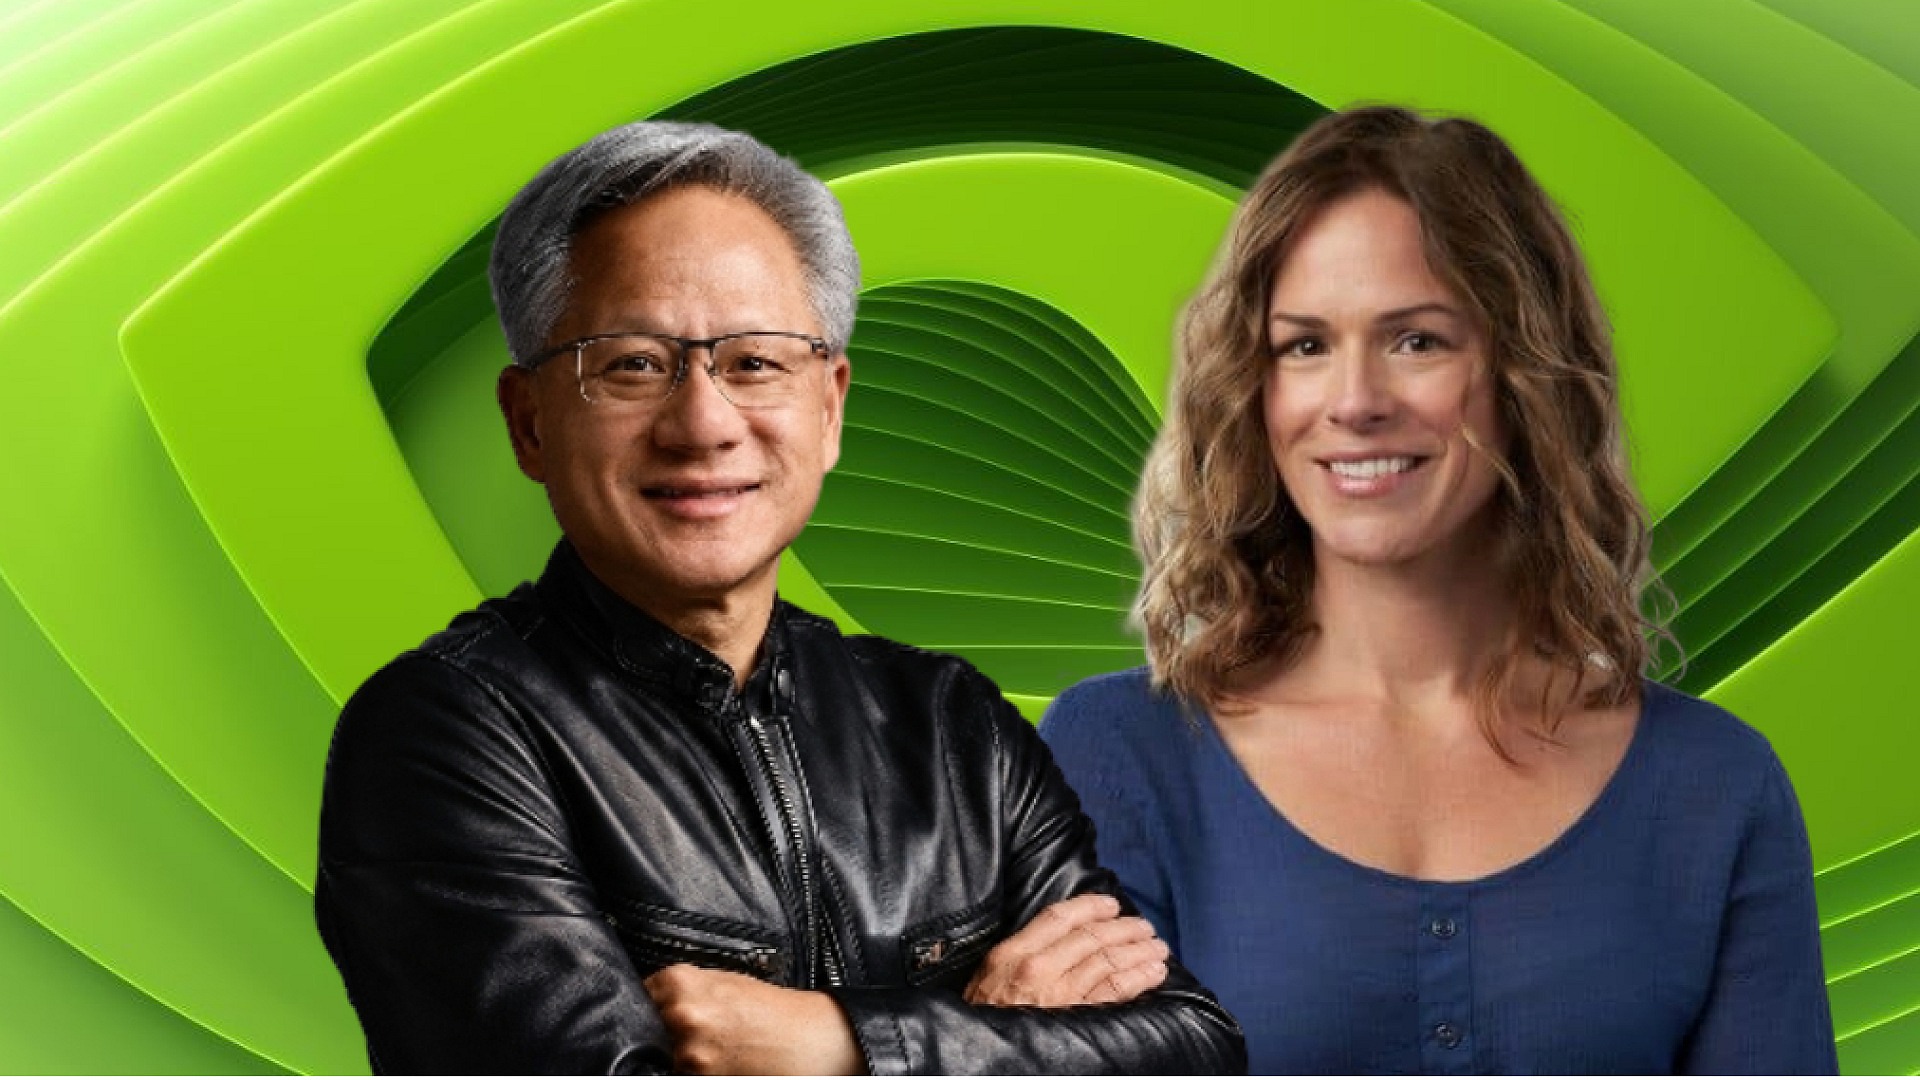
Ancak, bu olumlu gelişmelere rağmen, ABD'li çip üreticisi Nvidia'nın CEO'su Jensen Huang’ın, Çinli Alice Huang ile olan ilişkisi hakkında çıkan iddialar, risk iştahını olumsuz etkiledi. İddialara göre Huang’ın, evlilik dışı ikinci bir ilişkisi olduğu ve bu durumun onu görevden aldırabileceği öne sürüldü.
Bazı analistler, Huang’ın yerine geçebilecek isim olarak Nvidia'nın mali işler direktörü (CFO) Colette Kress'i gösteriyor. Bunun yanı sıra, ABD Merkez Bankası (Fed) yetkililerinin açıklamaları yatırımcılar tarafından dikkatle takip edilmeye devam ediyor.
Chicago Fed Başkanı Austan Goolsbee, geçtiğimiz salı günü yayımlanan enflasyon verilerini rahatsız edici bir seviyede olarak değerlendirdi ve enflasyon sorunuyla etkin bir şekilde mücadele edilmesi gerektiğinin altını çizdi. ABD’de açıklanan enflasyon verisi ve Fed üyelerinin şahin tonlu açıklamaları, Fed'in faiz artırma ihtimalini artırarak dolara olan talebi güçlendirdi.
Dolar endeksi, dünkü kapanışın yüzde 0,1 üzerinde 102,97 seviyesinden işlem görüyor ve 19 ayın en yüksek değeri olan 103,08 seviyesine ulaştı. Bu sırada, altının ons fiyatı ise yüzde 0,2 düşüşle 3,978 dolardan işlem görmekte.
ABD Başkan Yardımcısı JD Vance’ın, İran Ulusal Güvenlik Yüksek Konseyi Genel Sekreteri Muhsin Rızai ile doğrudan görüşme yapmayı değerlendirdiğine dair çıkan haberlerle birlikte ocak vadeli Brent petrolünün varil fiyatı da yüzde 1,6 azalarak 91,3 dolara düştü. ABD’nin 10 yıllık tahvil faizi ise yüzde 4,99 seviyesinde seyrediyor.
New York borsası, teknoloji hisselerinde yaşanan yükselişle pozitif bir seyir izlerken, endeks vadeli kontratlar karışık bir görünüm sergiledi. CoreWeave'in hisseleri dün yaklaşık yüzde 25 değer kazandı. Şirketin güçlü bilançosu, yatırımcıların yapay zeka alanında aşırı harcama endişelerini hafifletirken, diğer bulut teknolojisi hisseleri de yükseliş kaydetti.
Nebius Group hisseleri yüzde 15,4, Iren hisseleri ise yüzde 5,6 oranında değer kazandı. Marvell Technology hisseleri yüzde 9,3, Micron Technology hisseleri yüzde 11,9, Broadcom hisseleri yüzde 4 ve AMD hisseleri yüzde 7,3 oranında artış gösterdi. Bu gelişmelerle birlikte Dow Jones endeksi yüzde 0,49, S&P 500 endeksi yüzde 1,31 ve Nasdaq endeksi yüzde 1,6 yükseliş yaşadı.
Dün, Nvidia hisseleri %3 oranında değer kazanarak işlem gördü. Ancak, Jensen Huang ile ilgili ortaya atılan iddialar sonrasında piyasa sonrası işlemlerde hisseler %7,6 oranında değer kaybetti. ABD'de endeks vadeli sözleşmeleri, güne karışık bir seyirle başladı.
Avrupa borsaları ise teknoloji ve enerji sektörlerinde yaşanan artışların etkisiyle pozitif bir performans sergiledi. Alman enerji teknolojisi firması Siemens Energy, 2027 mali yılı için karşılaştırılabilir gelirlerinin %14 ila %16 arasında artış göstermesini beklediğini açıkladı. Bu açıklama sonrasında şirketin hisseleri %10,8 oranında değer kazandı.
Ayrıca, Almanya Merkez Bankası (Bundesbank) Başkanı Joachim Nagel, dördüncü çeyrekte ekonomik büyümenin hızlanabileceğini belirterek, savunma ve altyapı harcamalarının talebi desteklemeye devam edeceğini ifade etti. Almanya Federal İstatistik Ofisi tarafından açıklanan verilere göre, eylülde %3,3 olan yıllık enflasyon, ekimde %2,8'e geriledi. Tüketici fiyatları ise aylık bazda %0,2 düştü.
Bu gelişmelerle birlikte Almanya'nın DAX endeksi %1,2, Fransa'nın CAC 40 endeksi %0,66, İtalya'nın FTSE MIB endeksi %0,37 ve İngiltere'nin FTSE 100 endeksi de %0,78 değer kazandı. Avrupa'daki endeks vadeli kontratlar, güne pozitif bir başlangıç yaptı. Asya borsalarında ise durum, Çin hariç negatif bir seyir izliyor.
Nvidia ile ilgili endişeler nedeniyle şirkete tedarik sağlayan firmaların hisselerinde düşüş yaşanıyor. Bu çerçevede, Tayvanlı teknoloji devi TSMC'nin hisseleri %1,3, Foxconn'un hisseleri ise %4,7 oranında değer kaybetti. Bugün açıklanan verilere göre Japonya'da ekim ayına ait Üretici Fiyat Endeksi (ÜFE), aylık %0,7 ve yıllık %7,1 ile beklentilerin üzerinde bir artış göstermiştir.
Japonya'da üretici enflasyonunun eylül ayında hızlandığı gözlemleniyor. Eylülde ÜFE, aylık %0,3 azalmışken, yıllık %6,8 artış göstermişti. Bu veri, Japonya Merkez Bankası'nın (BoJ) faiz artırımına gitme olasılığını artırıyor.
Bu gelişmeler ışığında, kapanışa yakın Japonya'da Nikkei 225 endeksi %0,2, Güney Kore'de Kospi endeksi %0,6, Hong Kong'da Hang Seng endeksi %0,9 geriledi; ancak Çin'de Şanghay bileşik endeksi %0,2 yükseldi. Borsa İstanbul'da BIST 100 endeksi, dün günü yatay bir seyirle 11.666,42 puandan tamamladı.
Borsa İstanbul Vadeli İşlem ve Opsiyon Piyasası'nda (VİOP) ise BIST 30 endeksine dayalı aralık vadeli kontrat, normal seans kapanışına göre %0,48 değer kazandı. Döviz kuru Dolar/TL, dün günü 50,2319 seviyesinde kapatırken, bugün bankalararası piyasalarda 50,2570 seviyesinde işlem görmeye başladı.
Türkiye Cumhuriyet Merkez Bankası (TCMB), makrofinansal istikrarı korumak ve parasal aktarım mekanizmasını güçlendirmek amacıyla zorunlu karşılık uygulamalarında değişikliğe gitti ve sekiz haftalık kredi büyüme sınırlarını yükseltme kararı aldı. Yapılan bu düzenlemeyle, tüketicilere sunulan ihtiyaç ve taşıt kredilerinin sekiz haftalık büyüme limiti yüzde 3’ten yüzde 3,5’e çıkarıldı.
Küçük ve Orta Büyüklükteki İşletmelere (KOBİ) yönelik Türk lirası kredileri için belirlenen sınır, yüzde 5’ten yüzde 5,5’e yükseltilirken, KOBİ dışındaki işletmelere yönelik Türk lirası kredilerinin büyüme sınırı ise yüzde 2’den yüzde 2,5’e artırıldı. Bunun yanında, küresel endeks sağlayıcılarından MSCI, dünya genelindeki endeks değişikliklerini açıkladı.
Bu çerçevede, Türkiye’nin küçük ölçekli şirketler endeksine 2 yeni hissenin eklenirken, 18 hissenin endeksten çıkarıldığı duyuruldu. Astor Enerji ve Sabancı Holding, Türkiye standart endeksinden çıkarılarak küçük ölçekli şirketler endeksine dahil edildi.
Küçük ölçekli şirketler endeksinden çıkarılan hisseler arasında Ahlatcı Doğal Gaz, Altınkılıç Gıda ve Süt, Batıçim Batı Anadolu Sanayi, Batıçim Çimento Sanayi, Eczacıbaşı İlaç, Gen İlaç ve Sağlık, Hektaş, Işıklar Enerji ve Yapı, LDR Turizm, Lydia Holding, Margün Enerji Üretim, Odine Solutions, Pasifik Eurasia Lojistik, Peker Gayrimenkul Yatırım, Ral Yatırım Holding, Selçuk Ecza Deposu, Tera Yatırım Teknoloji Holding ile Türk Traktör de yer almakta.
Analistler, yurt içindeki TCMB’nin açıklayacağı yılın son Enflasyon Raporu ve haftalık para ile banka istatistiklerini, yurt dışında ise İngiltere’deki büyüme verileri ve ABD’deki haftalık işsizlik maaşı başvurularını takip edeceklerini belirtiyor. Ayrıca, teknik açıdan BIST 100 endeksi için 11.800 ve 11.900 puanın direnç, 11.500 ve 11.400 puanın ise destek seviyeleri olduğunu kaydettikleri ifade ediliyor.
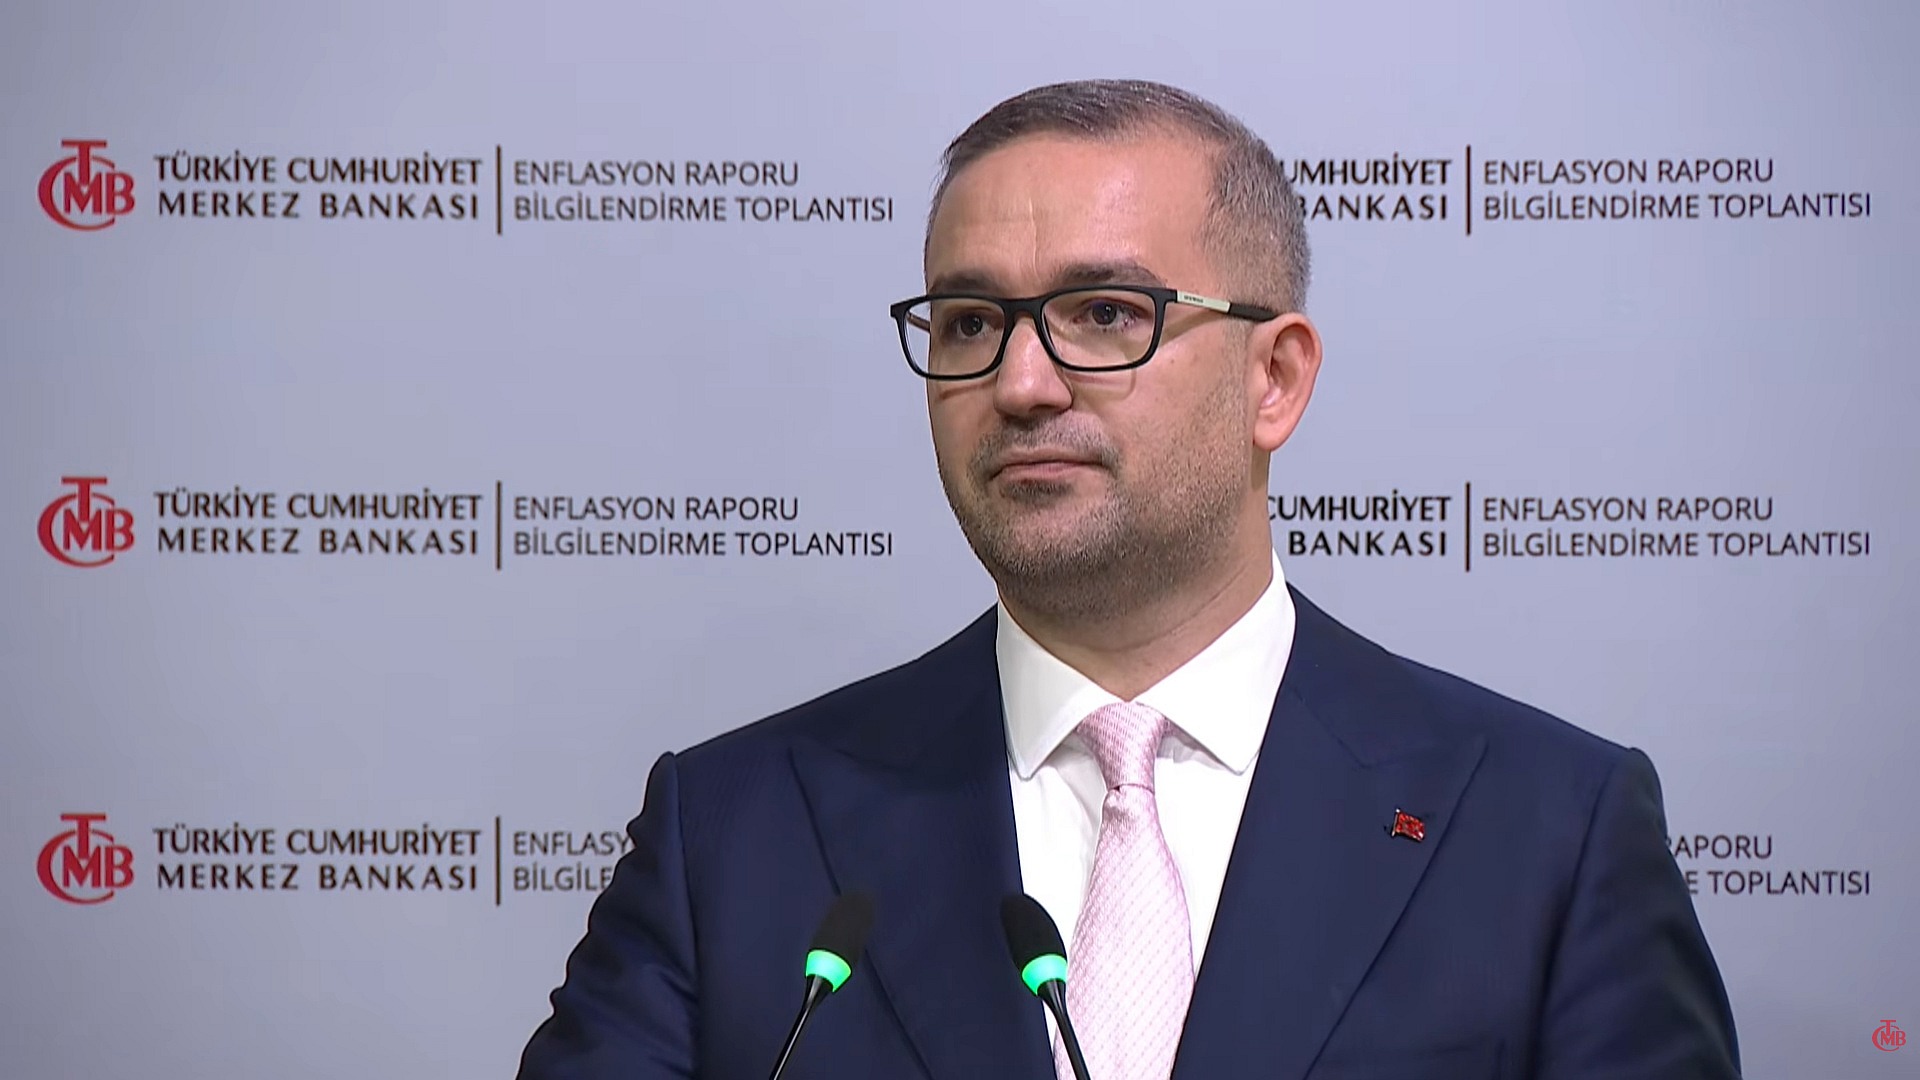
TCMB BAŞKANI AÇIKLAMALARDA BULUNDU
TCMB Başkanı Fatih Karahan, yılın üçüncü Enflasyon Raporu bilgilendirme toplantısında, 2026 yıl sonu enflasyon tahmininin yüzde 28 olarak güncellendiğini ifade etti. Karahan, enflasyonun 2027 sonunda yüzde 15’e, 2028 yılı sonunda ise yüzde 9’a gerileceğini vurgulayarak, orta vadede enflasyon hedefinin yüzde 5 seviyesinde istikrar kazanmasını beklediklerini dile getirdi.
Piyasalarda bugün izlenecek veriler ve gelişmeler arasında şu hususlar dikkat çekiyor: 10.00’da İngiltere, eylül ayı aylık GSYH; 10.00’da İngiltere, eylül ayı sanayi üretimi; 10.30’da Türkiye, TCMB Enflasyon Raporu; 14.30’da Türkiye, haftalık para ve banka istatistikleri; 16.30’da ABD, haftalık işsizlik maaşı başvuruları; 18.00’da ABD, ekim ayı ikinci el konut satışları; ve 22.00’da ABD, ekim ayı federal bütçe dengesi açıklanacak.