ABD'de ara seçim sonuçlarının ardından, Temsilciler Meclisi ve Senato'da çoğunluğu elde eden Demokratların yapay zeka yatırımlarını sınırlayabileceğine dair tartışmalar, piyasalarda etki göstermeye devam ediyor. Yapay zeka teknolojilerinin son yıllarda küresel ekonomik büyümeye sağladığı katkının azalacağına dair endişeler, teknoloji hisselerinin öncülüğünde satışların hızlanmasına neden oldu. ABD'deki bu satış baskısı, kısa sürede dünya genelindeki piyasalara da yayıldı.
Arizona'dan Demokrat Partili Temsilciler Meclisi üyesi Yassamin Ansari'nin yapay zeka sektörüne yönelik daha sıkı düzenlemeler ve gelişmiş yapay zeka teknolojilerinin geliştirilmesine geçici ara verilmesi gerektiğini savunan mesajları, diğer üyelerden de destek buldu. Bu durum, yapay zeka alanındaki regülasyon risklerini artırarak, veri merkezi yatırımlarının duraklamasına yol açarken, yarı iletken sektöründeki karlılık ve talep konusundaki endişeleri belirginleştirdi.
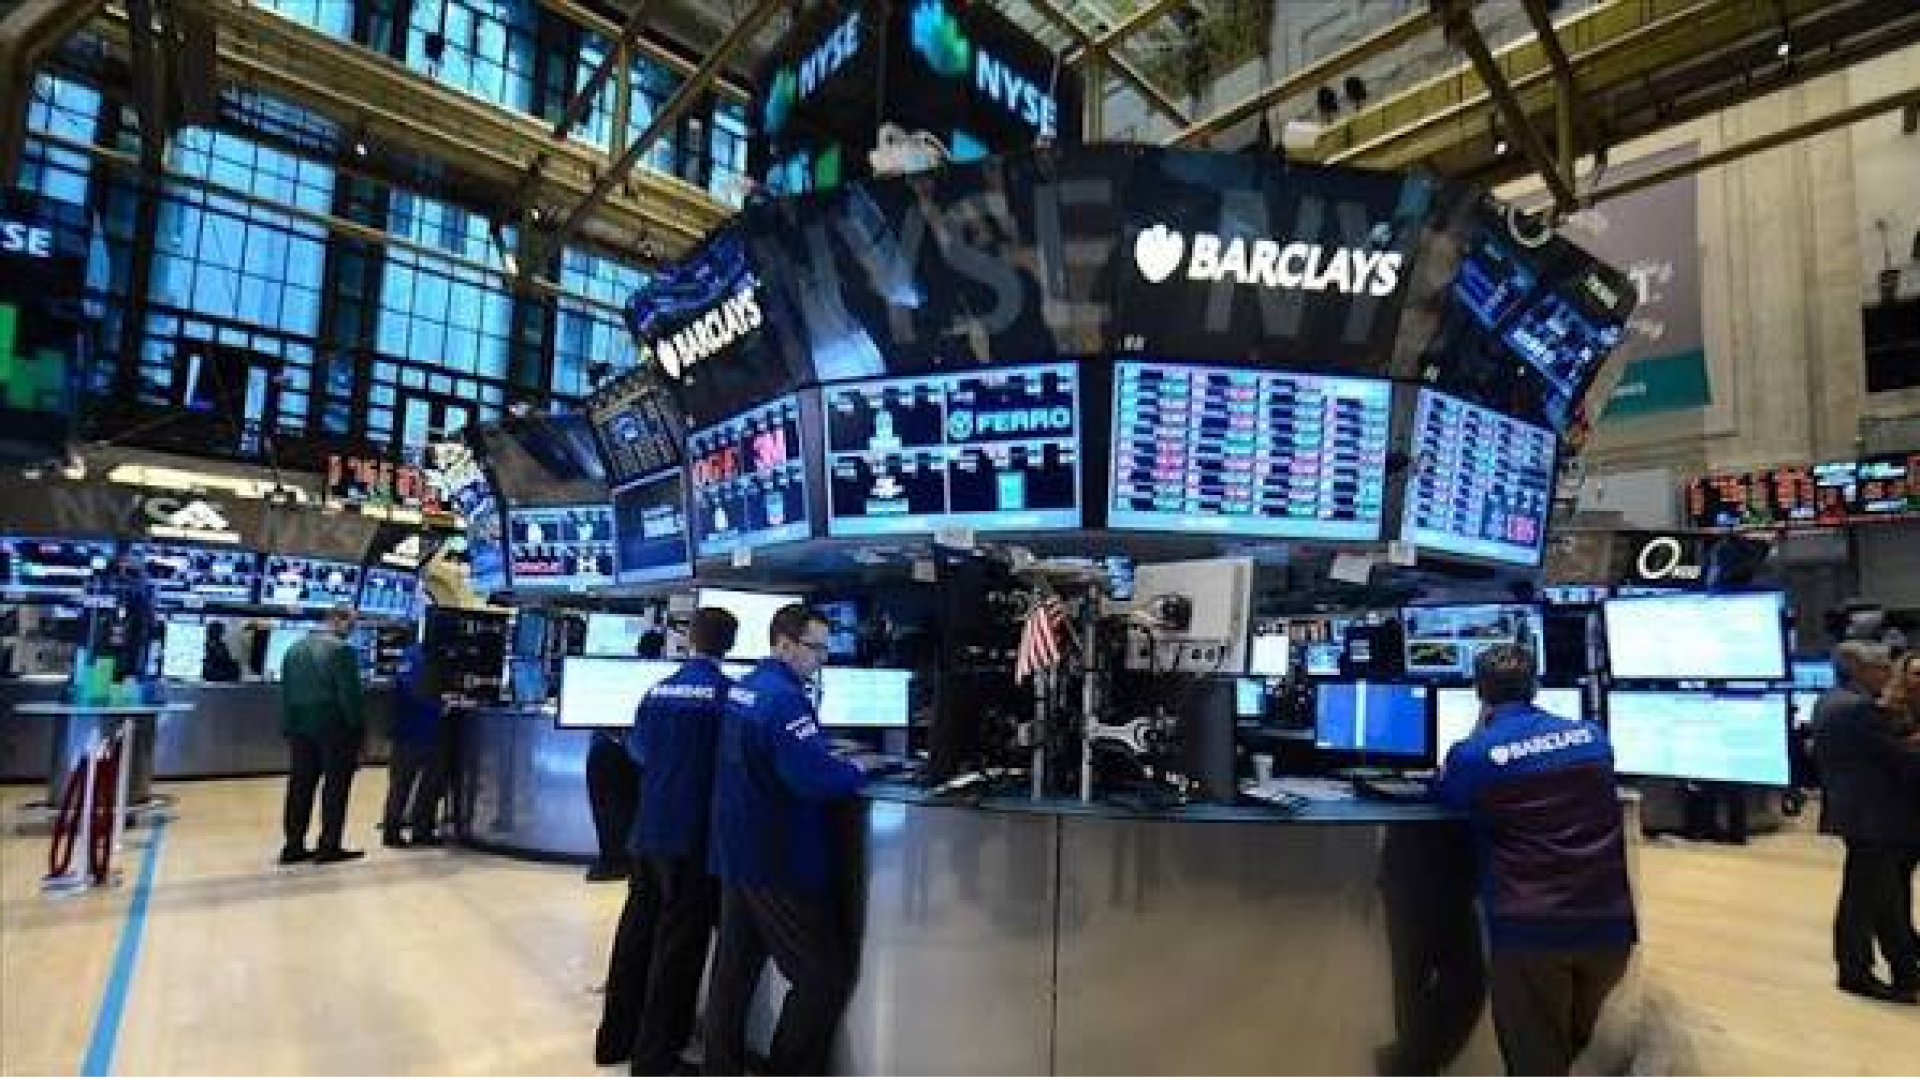
ABD’de New York borsası, teknoloji hisseleri öncülüğünde bir satış dalgasına kapılarak, Nisan 2025'ten bu yana en kötü günlük performansını sergiledi. Özellikle çip üreticileri ve veri merkezi şirketlerine yönelik yoğunlaşan satış baskısı, piyasalarda derinleşti. Küresel borsaların toplam piyasa değeri bir günde yaklaşık 4 trilyon dolar eridi.
Çip üreticisi Marvell Technology'nin hisseleri yüzde 16,43, Broadcom'un hisseleri yüzde 10,43, Intel'in hisseleri yüzde 10,33 ve Nvidia'nın hisseleri ise yüzde 9,26 değer kaybetti. Qualcomm'un hisseleri, şirketin finansal sonuçlarının piyasa beklentilerini aşmasına rağmen, geleceğe yönelik kar görünümünün beklentilerin altında kalmasıyla yüzde 9,49 geriledi.
Veri merkezi işletmecisi Applied Digital'ın hisseleri yüzde 14,69, Core Scientific'in hisseleri ise yüzde 10,82 düştü. Öte yandan, ABD-İran hattında beliren çatışma riskleri jeopolitik kaygıları artırırken, petrol fiyatları 100 dolar seviyesine yaklaştı. Ocak vadeli Brent petrolün varil fiyatı, yüzde 1,7 artışla 99,9 dolara ulaştı.
Petrol fiyatlarındaki yükselişte, İran ile ABD arasındaki çatışmalara dair belirsizliklerin sürmesi ve Hürmüz Boğazı'ndaki deniz taşımacılığına yönelik risklerin etkili olduğu düşünülüyor. Ayrıca, enerji maliyetlerindeki artış, devam eden enflasyon korkularını körüklerken, ABD Merkez Bankası (Fed) yetkililerinden gelen açıklamalar bankanın faiz artırımına yaklaşabileceğini gösteriyor.
Richmond Fed Başkanı Thomas Barkin, CNBC ile gerçekleştirdiği röportajda, Fed'in faiz oranlarını artırma ihtimalinin bulunduğunu ancak artış miktarı ve hızının henüz netleşmediğini ifade etti. Cleveland Fed Başkanı Beth Hammack ise, enflasyonun bankanın hedef seviyesine indirilmesi amacıyla faiz oranlarının kısıtlayıcı bir seviyede olması gerektiğini vurguladı.
Hammack, "Enflasyonu zamanında yüzde 2 seviyesine çekmek için para politikasının sıkı bir duruşa geçmesi gerekeceğini düşünüyorum," şeklinde konuştu. Makroekonomik verilere ilişkin olarak, ABD'de ilk kez işsizlik maaşı talebinde bulunanların sayısı, 31 Ekim'de sona eren haftada bir önceki haftaya göre 6 bin kişi azalarak 189 bine düştü ve bu rakam piyasa beklentilerinin altında kaldı.
Ayrıca, ABD'de tarım dışı iş gücü verimliliği, yılın üçüncü çeyreğinde yüzde 3,6 ile beklenenin üzerinde bir artış gösterdi. Analistler, bugün açıklanacak tarım dışı istihdam verisinin iş gücü piyasası hakkında daha fazla bilgi sunacağını belirterek, bu veri ışığında Fed'e yönelik tahminlerde değişiklik olabileceğine dikkat çekti.
Bu gelişmelerin etkisiyle hisse senedi piyasalarında görülen satış baskısı, yatırımcıların tahvillere yönelmesine neden oldu. ABD'de tahvil piyasası, alış ağırlıklı bir seyir izlerken, 10 yıllık tahvilin faizi 5 baz puanlık bir azalışla yüzde 4,84 seviyesine geriledi. Şu anda ABD 10 yıllık tahvil getirisi yatay bir seyir izlemekte.
Dolar endeksi yüzde 0,2 artışla 101,7 seviyesine ulaşırken, hisse senedi piyasalarındaki düşüşler nedeniyle likidite ihtiyacının artması, altının ons fiyatını aşağı yönlü etkiledi. Altının onsu yüzde 1,3 değer kaybıyla 4 bin 46 dolardan işlem görmekte. New York borsasında S&P 500 endeksi yüzde 4,36, Nasdaq endeksi yüzde 5,52 ve Dow Jones endeksi ise yüzde 3,44 oranında düştü.
Üç büyük endeks, ABD Başkanı Donald Trump'ın Kurtuluş Günü tarifelerini açıkladığı Nisan 2025'ten bu yana en kötü günlük performansını sergiledi. ABD'de endeks vadeli kontratlar ise güne karışık bir başlangıç yaptı.
AVRUPA BORSALARINDA YAPAY ZEKA KAYNAKLI SATIŞ BASKISI ETKİLİ OLDU
Avrupa borsaları, yapay zeka ve teknoloji endişeleri doğrultusunda Fransa hariç genel olarak satıcılı bir seyir izledi. Ayrıca, ABD ara seçimlerinden sonra meydana gelen belirsizlikler bölge piyasalarında risk iştahını zayıflattı. Bu doğrultuda, bölgede önemli teknoloji hisselerinde sert düşüşler gözlemlenirken, ileri teknoloji çip üretiminde kritik bir rol oynayan ASML'nin hisseleri yüzde 6,6 oranında değer kaybı yaşadı.
Diğer yandan, İngiltere Merkez Bankası (BoE), politika faizini 25 baz puan artırarak yüzde 4 seviyesine çıkardı. Bank of England (BoE) tarafından yapılan açıklamada, Orta Doğu'daki çatışmanın dokuzuncu ayına girdiği hatırlatıldı ve küresel enerji fiyatlarının yüksek seyrini sürdürdüğüne dikkat çekildi.
Enerji fiyatlarındaki artışın doğrudan etkileri olduğu ve bu durumun şirketler ile hanehalklarının enerji faturalarına yansıdığı ifade edildi. BoE Başkanı Andrew Bailey, alınan kararların ardından yaptığı açıklamada, ABD/İsrail-İran savaşının sona ermemesi durumunda bu faiz artışının son olmayabileceğini belirtti.
Bu gelişmeler ışığında, İngiltere'deki FTSE 100 endeksi yüzde 0,43, Almanya'daki DAX 40 endeksi yüzde 0,43 ve İtalya'nın FTSE MIB 30 endeksi yüzde 1,03 değer kaybederken, Fransa'daki CAC 40 endeksi ise yüzde 0,34 oranında değer kazandı. ASYA BORSALARI MEVCUT RİSKLERLE NEGATİF SEYREDİYOR.
ABD ve Avrupa'daki teknoloji ve yarı iletken sektörlerinde yaşanan satış baskısı, yeni işlem gününde Asya borsalarına da yansıdı. Asya borsalarında genel olarak satış ağırlıklı bir görünüm hakimken, yarı iletken ağırlıklı Güney Kore'deki Kospi endeksi kayıplarını yüzde 8'e kadar taşıdı. Yatırımcılar, Demokratların seçim zaferinin ardından yapay zeka düzenlemeleri konusunda endişeli.
Öte yandan, Çin'in 10 yıllık tahvil faizinin yüzde 1,58'e gerileyerek tarihi düşük seviyelere yaklaşması dikkat çekti. Analistler, ABD'deki siyasi belirsizlikler ve şirketlerin yapay zeka yatırımlarının geri dönüşü konusundaki kaygılar nedeniyle yapay zeka sektöründeki risk algısının arttığını vurguladı.
Bu bağlamda, kapanışa yakın Japonya'nın Nikkei 225 endeksi yüzde 6,2, Güney Kore'nin Kospi endeksi yüzde 5,2, Çin'in Şanghay bileşik endeksi yüzde 1,1 ve Hong Kong'un Hang Seng endeksi ise yüzde 1,3 oranında düştü. 179 BİN 449 KİŞİ NET YATIRIM TUTARININ TAMAMINI ALMIŞTIR.
Dün satış ağırlıklı bir seyir izleyen Borsa İstanbul'da BIST 100 endeksi, günü yüzde 1,26'lık bir düşüşle 11.333,27 puandan kapattı. Borsa İstanbul Vadeli İşlem ve Opsiyon Piyasası'nda (VİOP) BIST 30 endeksine dayalı aralık vadeli kontrat, dün akşam seansında normal seans kapanışına göre yüzde 0,95 azalma gösterdi.
Ayrıca, Hazine ve Maliye Bakanı Mehmet Şimşek, TBMM Plan ve Bütçe Komisyonu'nda Bakanlığı ile bağlı kuruluşlarının 2027 yılı bütçeleri hakkında bir sunum gerçekleştirdi. Şimşek, bugüne dek 108 fondan 614 bin 874 hesaba, 420 bin 31 bireye toplamda 130,2 milyar lira ödendiğini ifade ederek, 179 bin 449 kişinin net yatırım miktarının tamamını aldığını aktardı.
Dolar/TL, dünü 50,0480 seviyesinde kapatırken, bugün bankalararası piyasada açılışta önceki kapanışın yüzde 0,2 üzerine çıkarak 50,1560'tan işlem görüyor.
VERİ GÜNDEMİ TAKİP EDİLECEK
Analistler, yurt içinde hazine nakit dengesinin, yurt dışında ise Almanya'da sanayi üretimi, Euro Bölgesi'nde perakende satışlar ve ABD'de tarım dışı istihdam verileri gibi yoğun bir veri akışının izleneceğini bildirdi. Ayrıca, teknik açıdan BIST 100 endeksinde 11.200 ve 11.100 puanlarının destek, 11.500 ve 11.600 puanlarının ise direnç seviyeleri olarak öne çıktığı kaydedildi.